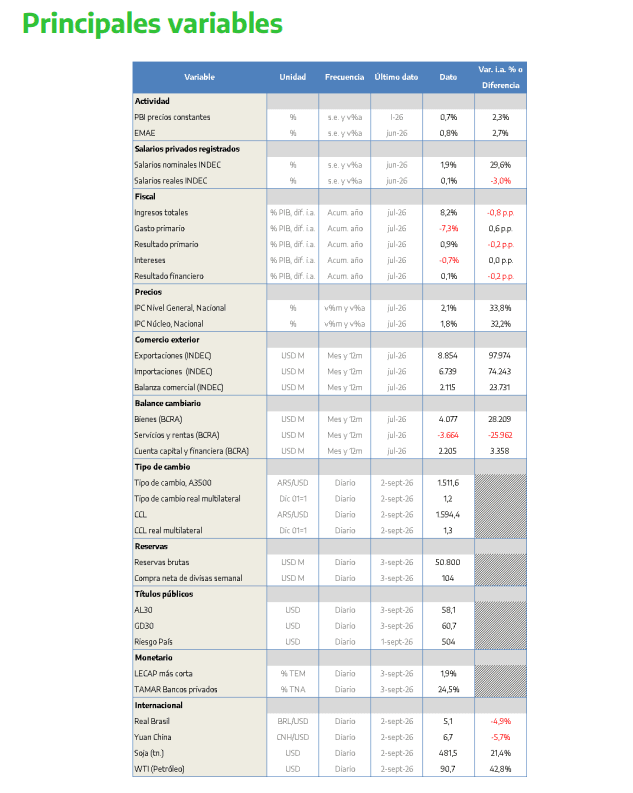
La inversión es el componente de la demanda interna que más cayó entre 2023 y 2026: la Formación Bruta de Capital Fijo cerró el primer trimestre de este año 11% por debajo del promedio de 2023, según los datos de INDEC. En el segundo trimestre, el Índice de Difusión de la Encuesta de Condiciones Crediticias (ID-ECC) del Banco Central permaneció en terreno negativo (-2,6 para empresas) por séptimo trimestre consecutivo y los préstamos a las empresas cayeron 1,8% respecto de enero-marzo. La misma ECC sostuvo que “para el tercer trimestre del año (...) se anticipa un sesgo levemente restrictivo en los estándares crediticios asociados al segmento de las empresas nivel general”. La inversión no recuperó en la primera mitad de 2026.
En 2024 y 2025, la inversión en Argentina tuvo los peores números de la región: una caída de casi 4% en el acumulado de dos años contra una suba que rozó el 7% en el promedio de los demás países. El avance estuvo liderado por Paraguay, seguido por Perú y Brasil. En el otro extremo, nuestro país lideró los retrocesos, seguido de México y Uruguay: solo 3 de 9 países sufrieron una contracción de la inversión en 2024-2025.
En el primer semestre de 2026, la Utilización de la Capacidad Instalada de la Industria (UCII) promedió 57,6%: casi lo mismo que en la primera mitad de 2025 (57,3%), pero 7 p.p. menos que en 2021-2023 (64,5%). Al igual que en el nivel de actividad, y en buena medida como resultado de este, diez de las once ramas en que INDEC divide al sector manufacturero registran un menor uso de capacidad instalada que en 2021-2023. Si bien la industria es uno de los rubros más golpeados por este modelo, su capacidad ociosa refleja que, antes que invertir en plantas nuevas, las empresas tendrán incentivos para aumentar el uso de las máquinas y equipos ya existentes.
Un aumento de las ventas esperadas podría impulsar la inversión. Dado que los hogares de los deciles más bajos destinan una proporción mayor de sus recursos al consumo, producto de su menor capacidad de ahorro, una mejora en su ingreso podría reactivar esta variable. Sin embargo, el perfil regresivo de la pérdida de poder adquisitivo, concentrada en los convenios colectivos de trabajo de salarios menores que el promedio (ver Semana Económica 946), impacta más que proporcionalmente sobre el consumo, complicando la recuperación de las ventas esperadas.
“Ordenar la macro” también es crear condiciones para que crezca la inversión. Mientras el uso de la capacidad instalada y las ventas esperadas sigan en niveles bajos, será difícil esperar un rebote de esta variable. En el mismo sentido, la volatilidad de la tasa de interés desincentiva los gastos de mediano plazo de las empresas, ya que es más difícil saber si un proyecto será rentable. Para que la economía argentina no siga rezagándose frente a sus pares de la región, será fundamental impulsar la inversión en el corto plazo: si la dinámica de 2024-2026 no se revierte, nuestra tasa de crecimiento de seguirá por debajo de países similares.
La inversión no reacciona: capacidad ociosa, demanda débil y tasas volátiles
La inversión es el componente de la demanda interna que más cayó entre 2023 y 2026: la Formación Bruta de Capital Fijo cerró el primer trimestre de este año 11% por debajo del promedio de 2023, según los datos de Cuentas Nacionales de INDEC. Menores ventas actuales y esperadas, niveles de utilización de la capacidad instalada por debajo de la media histórica y un costo de financiamiento volátil explicaron el deterioro.
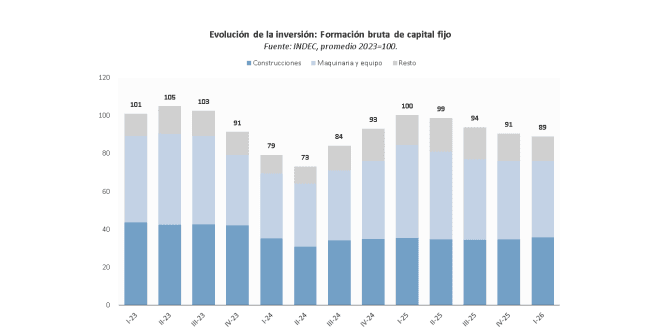
En el segundo trimestre, el Índice de Difusión de la Encuesta de Condiciones Crediticias (ID-ECC) del Banco Central permaneció en terreno negativo (-2,6 en el segmento empresas) por séptimo trimestre consecutivo. De esta forma, reflejó que prevalecía la cautela para la demanda de crédito, una de las principales fuentes de financiamiento de la inversión. En el mismo sentido, entre abril y junio, el stock de préstamos a las empresas se contrajo 1,8% respecto de enero-marzo: la demanda de financiamiento se achicó, complicando un eventual rebote de la inversión.
Más aún, la misma ECC sostiene que “para el tercer trimestre del año, a nivel agregado, se anticipa un sesgo levemente restrictivo en los estándares crediticios asociados al segmento de las empresas nivel general”. Sin datos oficiales todavía, según el Índice de Inversión Bruta Interna Mensual que elabora Orlando Ferreres, la inversión retrocedió 3,5% en julio, ubicándose 5,5% por debajo de marzo. Con estos números, podemos afirmar que la inversión cayó en los primeros siete meses de 2026, y que lejos de revertirse, el problema se agravó en los últimos meses.
La economía global también está atravesando un proceso de fuertes cambios: el crecimiento de la producción y productividad china, con su correlato en sus exportaciones y las respuestas de distintos países para moderarlas -suba de aranceles de Estados Unidos, por caso-, más la irrupción de la inteligencia artificial y su impacto sobre el mercado de trabajo están mutando significativamente el entramado productivo general.
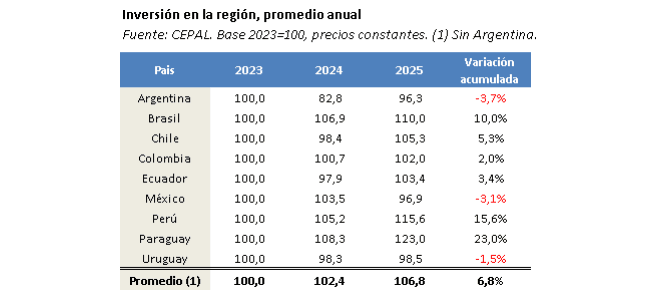
Sin embargo, cuando miramos los números de la región, se observa un fuerte crecimiento de la inversión, no una caída. En promedio, esta variable trepó 6,8% en los últimos dos años, liderada por Paraguay, Perú y Brasil (+23%, +15,6% y +10%). Más aún, de nueve países, los gastos de capital crecieron en seis: solo retrocedieron en Argentina, México y Uruguay, y nuestro país encabezó la contracción. La comparación regional marca entonces que el desempeño argentino fue anómalo.
La pregunta entonces pasa a ser cuándo y cómo podría empezar a revertirse este proceso. Qué factores podrían impulsar la inversión y reinsertar a la economía argentina en el sendero virtuoso de mayores gastos de capital -públicos y privados-, mayor creación de empleo y mayor generación de valor.
En el primer semestre de 2026, la Utilización de la Capacidad Instalada de la Industria (UCII) promedió 57,6%: casi lo mismo que en la primera mitad de 2025 (57,3%), pero 7 p.p. menos que en 2021-2023 (64,5%). Asimismo, al igual que en el nivel de actividad, la pérdida fue generalizada: diez de las once ramas en que INDEC divide a la tuvieron un menor porcentaje de uso de capacidad instalada en el primer semestre de 2026 que en igual período de 2021-2023. Solo refinación de petróleo, fuertemente impulsado por factores naturales, pudo quedar por encima.
Si bien la industria es uno de los sectores más golpeados de este modelo -en el segundo trimestre de 2026 se ubicó 8,5% por debajo del promedio de 2023, según los datos de INDEC- concluir que la inversión no va a repuntar solo a partir de estos datos puede ser un poco presuroso. La subutilización de la capacidad instalada marca que, antes que invertir en plantas nuevas, las empresas tendrán incentivos para aumentar el uso de su maquinaria y equipo existente. En consecuencia, es posible que, incluso en un escenario optimista de rebote de la demanda interna, la inversión no se recupere: que primero aumente la UCII -está 5 p.p. por debajo del promedio 2016-2023-, para que luego recupere la inversión.
Un aumento de las ventas esperadas podría impulsar la inversión. Dado que los hogares de los deciles más bajos destinan una proporción mayor de su ingreso al consumo, producto de su menor capacidad de horro, una mejora de su poder de compra podría motivar una aceleración de los gastos de capital.
Sin embargo, el perfil regresivo de la caída salarial, concentrada en los convenios colectivos de trabajo (CCT) de menor salario (ver Semana Económica 946: solo 2 de los 14 CCT con salarios por debajo de la media crecieron entre 2023 y 2026), impacta de manera más que proporcional sobre las ventas esperadas, complicando eventuales rebotes de la inversión.
En segundo lugar, los gastos de capital también dependen del costo de financiamiento. Así, la volatilidad de la tasa de interés y su encarecimiento tendencial actúan como un freno extra sobre esta variable. El costo de los adelantos de cuenta corriente oscila entre 25 y 27% nominal anual desde marzo, pero la inflación bajó de 3,4% mensual a la zona de 2% en este lapso. Como resultado, la tasa de interés real pasó de terreno neutro a +0,35% mensual: el costo de financiamiento se encareció en un contexto de caída de la demanda interna.
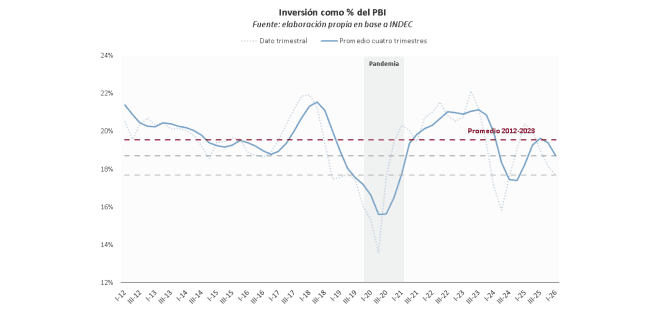
En este escenario, la participación de la inversión en el PBI se acercó a los mínimos de los últimos quince años, solo por debajo de la pandemia y el primer trimestre de 2024, es decir, períodos de elevada incertidumbre que desalentaba casi cualquier gasto de mediano plazo.
“Ordenar la macro” también es crear condiciones para que crezca la inversión. Mientras el uso de la capacidad instalada y las ventas esperadas sigan en niveles bajos, será difícil proyectar un rebote de este factor de la demanda interna. En el mismo sentido, la volatilidad de las tasas de interés desincentiva los gastos de mediano plazo de las empresas, ya que es más difícil saber si un proyecto será rentable pasados algunos meses.
Para que la economía argentina no siga rezagándose frente a sus pares de la región, será fundamental impulsar la inversión en el corto plazo: si la dinámica de 2024-2026 no se revierte, nuestra tasa de crecimiento de seguirá por debajo de países similares.