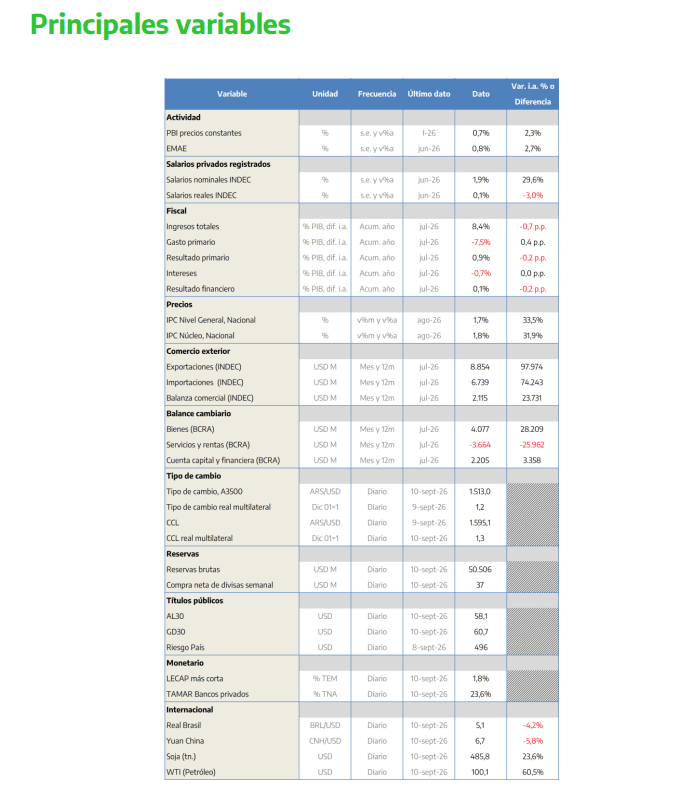
El Banco Central compró USD 14.000 millones en lo que va del año, y las reservas crecieron USD 10.000 millones: las salidas por pagos de deuda pública atenuaron el agregado. Entre enero y julio, último dato del balance cambiario publicado, las reservas crecieron USD 6.300 millones por transacciones: USD +3.500 millones por la cuenta corriente y USD +2.800 millones por la cuenta capital y financiera.
En 2012-2023, la cuenta corriente promedió un déficit de USD 2.100 millones entre enero y julio. Así, el saldo de USD +3.500 millones implica una mejora de USD 5.600 millones, más que explicada por el crecimiento de la oferta de divisas de las empresas petroleras y mineras (USD +9.100 millones entre ambas, contra un saldo neutro en 2012-2023). Por su parte, la liquidación de empresas de alimentos, cereales y oleaginosas pasó de USD 26.400 millones a USD 21.900 millones entre ambos períodos, afectadas por la caída en el precio relativo de la soja (-4,7%). Por su parte, el resto de la economía demandó USD 1.100 millones menos.
La oferta total de energía creció 17,6% entre 2023 y 2025, último dato publicado por la Secretaría de Energía, pasando de 90,4 millones de Toneladas Equivalente de Petróleo (TEP) a 108,4 millones entre ambos años. Mientras que la oferta interna creció 6,1%, trepando de 79,4 a 84,2 millones de TEPS, las exportaciones casi se duplicaron, saltando de 6,4 a 12,1 millones de TEPs. En simultáneo, el consumo interno se redujo 1,4% en los últimos dos años, retrocediendo de 56,1 millones de TEPs a 55,4: la caída de 4,7% de la demanda industrial de energía explicó buena parte del deterioro. Así, el rojo de la producción industrial no solo tuvo su correlato cambiario en menores importaciones de bienes: también permitió incrementar los envíos externos de energía.
El otro factor explicativo del aumento de reservas fue la cuenta financiera del Sector Público, que aportó USD 4.000 millones netos. En este caso, es mejor mirar la serie en perspectiva: entre 2024 y 2026, esta cuenta sumó USD 17.800 millones a las reservas por factores transaccionales, más que explicada por el FMI y otros organismos multilaterales (USD 23.200 millones). Entre 2027 y 2031, vencen USD 9.000 millones por año con el mercado y USD 6.500 millones con el FMI de capital: sin crédito externo para el Estado Nacional, la oferta de esta cuenta se transformará en
demanda, abriendo un interrogante para los próximos años.
La suba de las reservas brutas en 2026 llevó a estas de 6% del PBI al cierre de año pasado a 7,5% en la actualidad. De esta forma, representan la mitad que el promedio de la región: 15,3%. La solidez externa de una economía depende, en buena medida, de este ratio: la desaceleración de la compra de divisas de la autoridad monetaria en agosto y septiembre abre así un signo de interrogación. Si la recomposición de las reservas se interrumpe, el “equilibrio macro” seguirá pendiente: una economía con reservas tan distantes del óptimo no es una economía sólida.
Petróleo, minería y caída de la industria: las razones de la acumulación de reservas en 2026
El Banco Central compró más de USD 14.000 millones en lo que va de 2026, y las reservas crecieron casi USD 10.000 millones: pagos de deuda pública en moneda extranjera por USD 6.000 millones atenuaron el avance, en tanto que el aumento de encajes por depósitos por USD 1.000 y otros movimientos por USD 1.000 millones impulsaron el crecimiento.
Esta acumulación tuvo lugar en un contexto donde el dólar estuvo más barato que en el promedio de los últimos veinte años: mientras que el tipo de cambio real multilateral fue casi 30% menor que la media 2003-2023, el tipo de cambio real bilateral con Estados Unidos fue 17% más bajo. Más llamativo aún, con datos a julio, la acumulación de reservas por razones transaccionales (USD +6.300 millones en los primeros siete meses) se explicó principalmente por la cuenta corriente (USD +3.500 millones), en tanto que la cuenta financiera aportó los USD 2.800 millones restantes.
¿Cómo se explica esta lógica de un Banco Central que compra dólares y un tipo de cambio por debajo de
la media histórica?
En primer lugar, vale destacar el efecto directo de la caída de la actividad industrial: la contracción de 2,6% i.a. en el promedio enero-julio del Índice de Producción Manufacturero de INDEC motivó una reducción de 3,5% i.a. las importaciones de bienes (-4% i.a. neto de combustible). No obstante, esto no fue todo: las exportaciones crecieron 23% i.a.
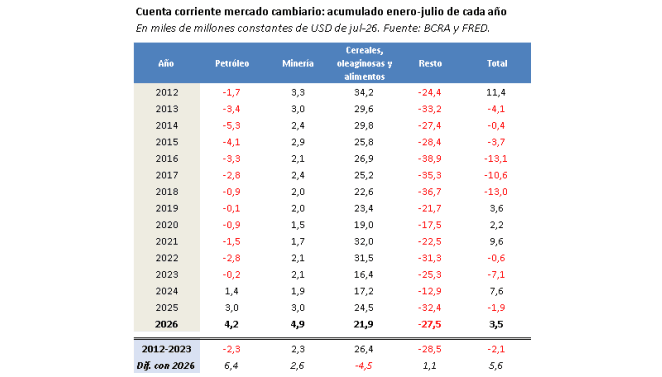
Al desagregar la cuenta corriente y comparar 2026 con el período 2012-2023 (enero-julio en ambos momentos) resaltan tres aspectos. Por un lado, que la mejora de USD 5.600 millones está más que explicada por petróleo y minería: USD +6.400 millones extra de superávit para el primero y USD +2.600 millones para el segundo. Asimismo, que el deterioro de los precios relativos del complejo sojero (-4,7% una vez descontada la inflación de Estados Unidos) atenuó el avance, restando USD 4.500 millones al saldo de este año. Por último, que la caída de la demanda interna achicó las necesidades de dólares por la cuenta corriente, aunque de manera acotada.
La oferta total de energía creció 17,6% entre 2023 y 2025, último dato publicado por la Secretaría de Energía, pasando de 90,4 millones de Toneladas Equivalente de Petróleo (TEP) a 108,4 millones entre ambos años. Ahora bien, mientras que la oferta interna creció 6,1%, trepando de 79,4 a 84,2 millones de TEPS, las exportaciones casi se duplicaron, saltando de 6,4 a 12,1 millones de TEPs.
Por su parte, el consumo interno se redujo 1,4% en los últimos dos años, retrocediendo de 56,1 millones de TEPs a 55,4: la caída de 4,7% de la demanda industrial de energía explicó buena parte del deterioro. De esta forma, el rojo de la actividad industrial no solo tuvo su correlato cambiario en menores importaciones de bienes: también permitió incrementar los envíos externos de energía (la incidencia de las exportaciones de combustibles y lubricantes en su producción total pasó de 6,9% a 11,1% en el período), contribuyendo indirectamente a la mejora del saldo bajo análisis.
La cuenta corriente no es todo para la acumulación de reservas por transacciones: también está la cuenta financiera, tanto pública como privada.
La primera arrojó un saldo de USD +4.000 millones en los primeros siete meses de 2026, y de USD +18.000 millones entre 2024-2026, más que explicado por los desembolsos del FMI y otros organismos multilaterales de crédito (USD +23.000 millones). En contraste, los pagos de deuda pública del Tesoro Nacional al mercado sumaron USD 9.000 millones, a la vez que distintas entidades vendieron billetes por poco más de USD 4.000 millones, redondeando así el superávit arriba mencionado.
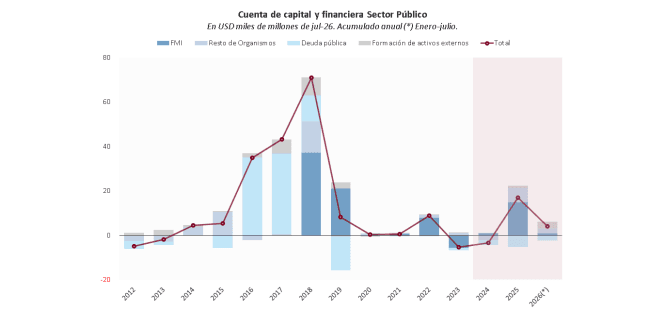
Como se observa en el gráfico, esta cuenta no se puede sintetizar en un solo período: entre 2012 y 2015 acumuló un saldo de USD +3.000 millones, entre 2016 y 2019 de USD 160.000 millones y entre 2020 y 2023 de USD 5.000 millones. Por lo tanto, en 2024-2026, el endeudamiento neto con no residentes del Sector Público estuvo por encima de 2012-2015 y 2020-2023, pero muy por debajo de 2016-2019.
Entre 2027 y 2031, vencen USD 9.000 millones anuales de capital con el mercado y USD 6.500 millones con el FMI -sin contar intereses-. Con un riesgo país alrededor de 500 puntos básicos, el financiamiento externo está cerrado para el Estado Nacional, y el aporte de dólares por esta vía se transformará en demanda si no se flexibiliza alguna fuente.
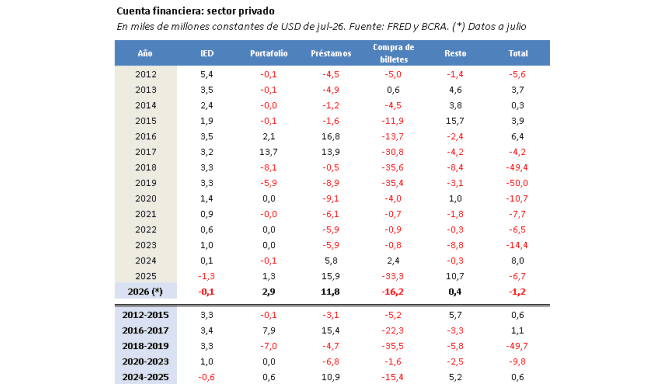
Por último, queda la cuenta financiera del sector privado. En este caso, el saldo acumulado 2024-2026 fue virtualmente neutro: USD +100 millones. Las salidas por Inversión Extranjera Directa (IED) quedaron casi calzadas con las entradas por Inversiones de Portafolio, en tanto que el ingreso por préstamos financieros (crédito bancario y liquidación de obligaciones negociables) sumó USD 33.500 millones y por “Otros movimientos netos” por USD 11.000 millones. De esta forma, casi compensaron la compra de billetes (USD 47.000 millones desde abril de 2025).
Hacia adelante, el crédito externo al sector privado podría impulsar la oferta de dólares, ya que su perfil de vencimientos de corto plazo es acotado. No obstante, será determinante que se reduzca la compra de dólares billete: caso contrario, las divisas que se ofrezcan por una vía se demandarán por la otra.
La acumulación de reservas del Banco Central en 2026 permitió que éstas superen los USD 50.000 millones, y pasen de 6% del PBI al cierre del año pasado a 7,5% en la actualidad: la mitad que el promedio y la mediana del resto de las economías de la región (15,3% y 14,7%, respectivamente).
La solidez externa de una economía depende, en parte, del stock de reservas de su Banco Central. En este sentido, la desaceleración de la compra de divisas de la autoridad monetaria en agosto y septiembre abre un signo de interrogación: la caída de USD 100 millones promedio diario entre enero y julio a USD 30 millones en agosto y septiembre lleva a preguntarse cómo seguirá la recomposición de este stock en el corto y mediano plazo. Si se interrumpe, el “equilibrio macro” seguirá pendiente: una economía con reservas tan distantes del óptimo no es una economía sólida.