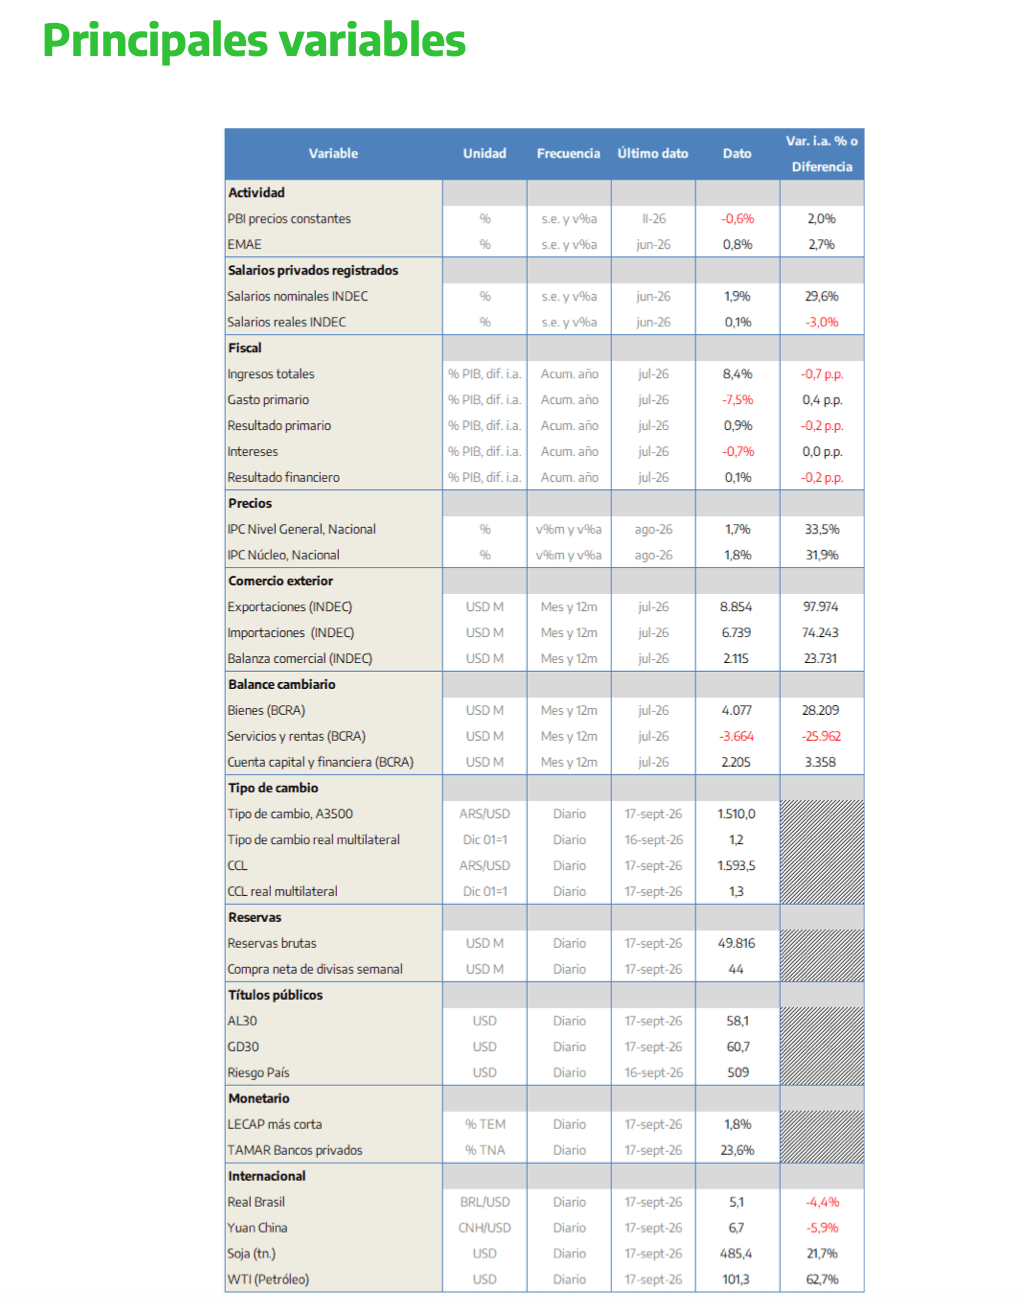
El año que viene vencen USD 12.000 millones de deuda del Estado Nacional con el mercado (Bonares y Globales), USD 7.500 millones con el FMI y casi USD 2.000 millones de Bopreal, si descontamos la parte habilitada para el pago de impuestos. En total, más de USD 20.000 millones: un 40% de las reservas brutas del Banco Central, que rondan los USD 50.000 millones.
Poder cumplir estos pagos sin sobresaltos dependerá de la capacidad de financiamiento del Estado Nacional, dependiente a su vez de factores locales e internacionales. En relación con los segundos, la Reserva Federal de Estados Unidos subió su tasa de interés de política monetaria esta semana llevándola del rango de 3,5-3,75% al de 3,75%-4%. La creación de 700.000 empleos no agrícolas permitió que la autoridad monetaria priorizara su objetivo de inflación baja por sobre reducir generación de puestos de trabajo.
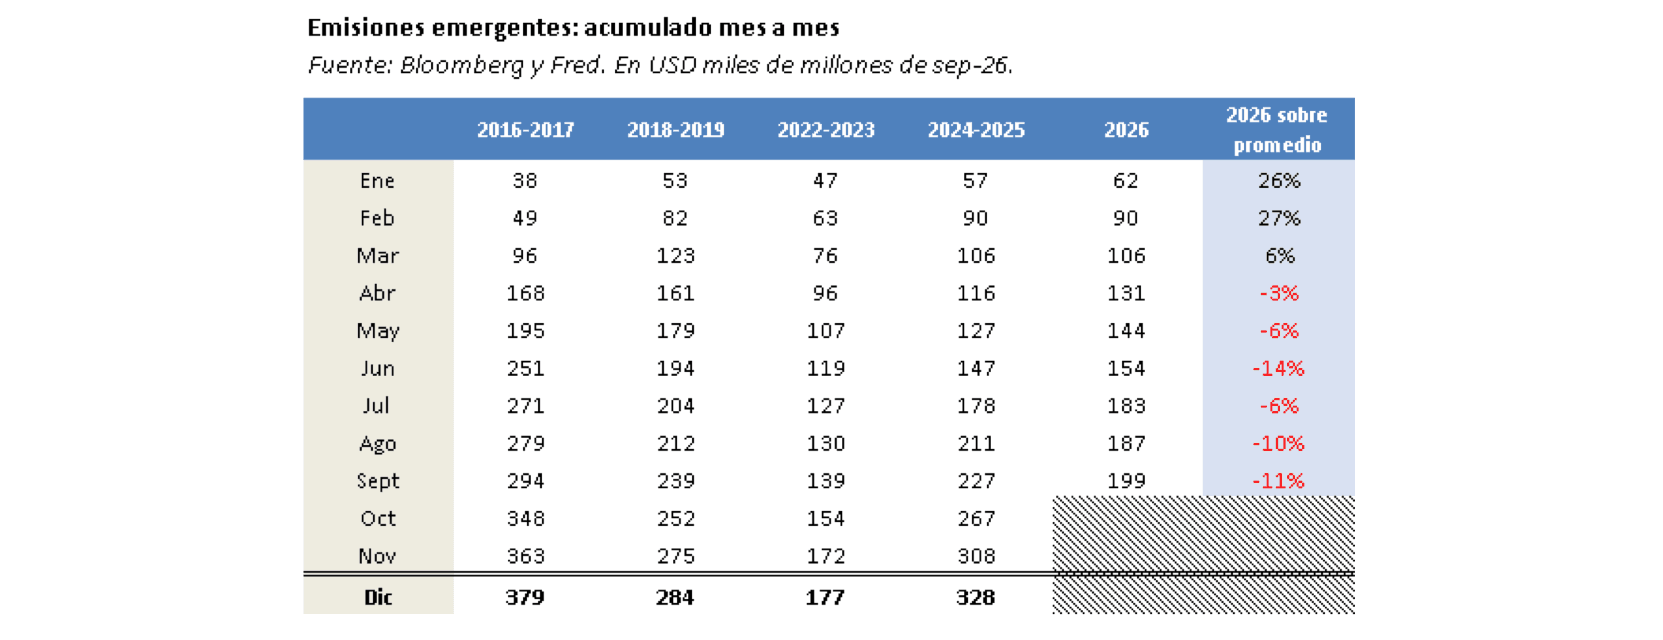
El cambio de la política de la Fed llevaría capitales de los países emergentes a Estados Unidos, reduciendo la oferta de financiamiento para los primeros -todo lo demás constante-. Mientras que a principios de año las emisiones de países emergentes eran un 25% mayores que en el promedio de los últimos diez años, el escenario se revirtió en marzo, y en el acumulado a septiembre están 10% por debajo. La pregunta, entonces, es si el Estado Nacional podrá volver a los mercados internacionales de crédito, luego de ocho años afuera, en este contexto global.
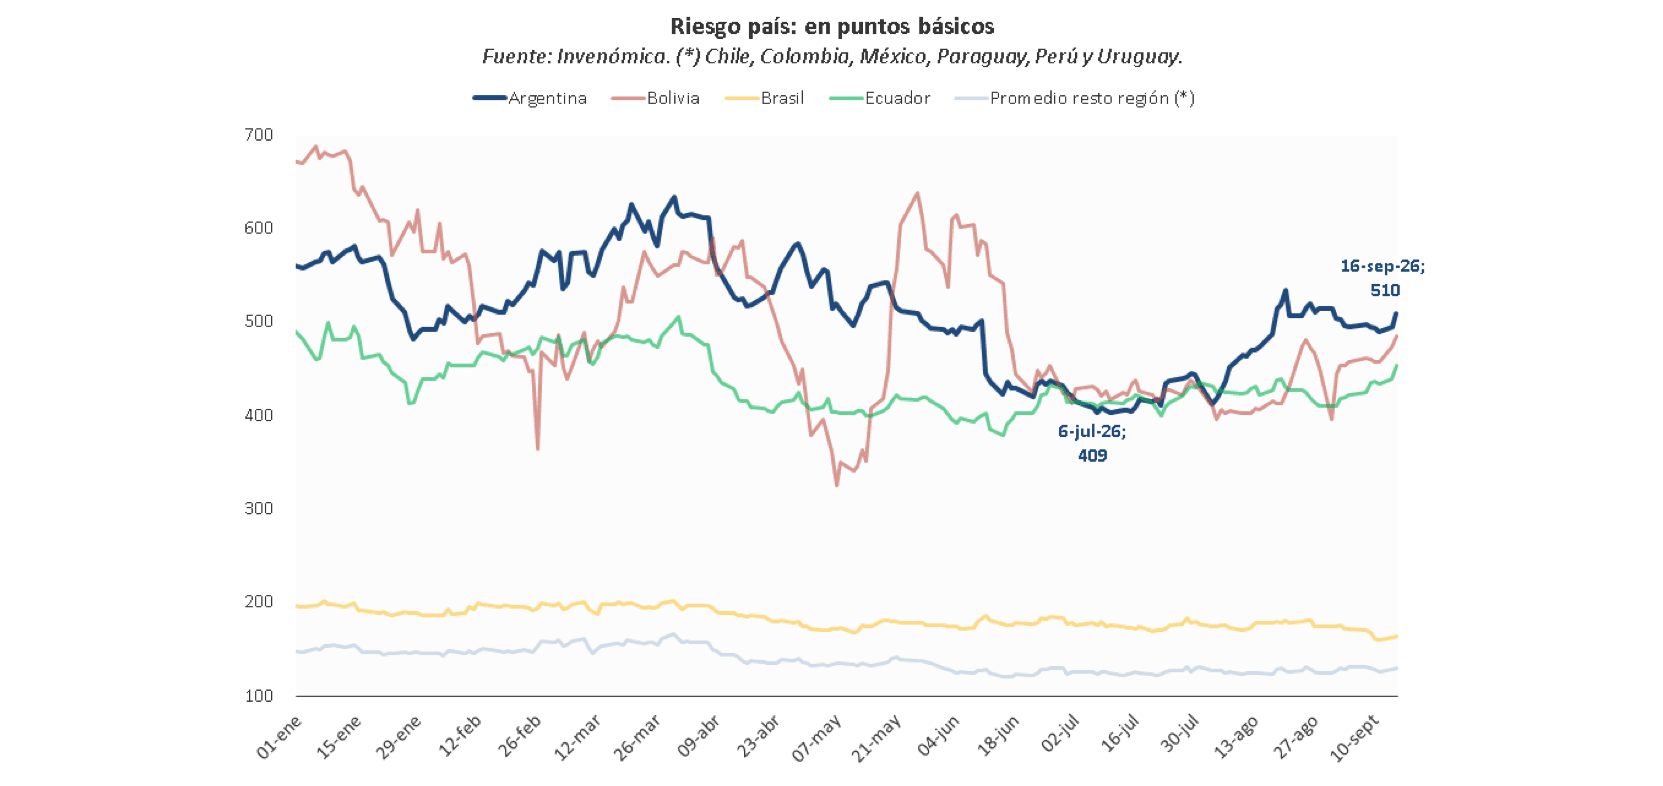
En el Presupuesto 2027, el Gobierno Nacional proyecta financiar parte de sus pagos en moneda extranjera con la emisión de USD 11.000 millones de Bonares (títulos en dólares ley local). Sin embargo, en los últimos dos meses, el riesgo país subió 100 puntos básicos, pasando de la zona de 400 p.b. a la de 500. Si bien es cierto que parte del avance se debe a factores externos (por caso, los índices de Bolivia y Ecuador treparon alrededor de 50 p.b.), no es menos cierto que el incremento del costo de financiamiento reduce en lugar de aumentar la oferta de financiamiento.
La liquidación de divisas proveniente de las empresas petroleras por operaciones de bienes y servicios aumentó 45% en el acumulado enero-julio respecto de igual período del año pasado, sumando USD 1.200 millones extra. El aumento del precio de los commodities energéticos tiene un efecto dual sobre la economía argentina: por un lado, provee más dólares por la cuenta corriente -y la cuenta financiera de las empresas-, pero, a la vez, puede complicar las entradas esperadas por la cuenta financiera del Sector Público.
La suba del precio de petróleo en la primera mitad del año impulsó la compra de dólares del Banco Central. A la vez, la suba del precio del petróleo también impulso a la inflación en Estados Unidos, y ésta a la tasa de interés de la Reserva Federal, ¿complicando la entrada de capitales financieros a nuestra economía? Efectos duales, conclusiones abiertas.
Suba del precio del petróleo, suba de tasas de la Fed: ¿qué afecta más a la economía argentina?
El año que viene vencen USD 12.000 millones de deuda del Estado Nacional con el mercado, entre capital e intereses (Bonares y Globales de la reestructuración de 2020 y Bonares emitidos en 2025 y 2026), USD
7.500 millones con el FMI (USD 3.000 millones más que este año, producto de los pagos de capital que arrancan el próximo 25 de septiembre y se extienden durante todo 2027) y casi USD 2.000 millones de Bopreal, si descontamos la parte habilitada para el pago de impuestos. En total, más de USD 20.000 millones: un 40% de las reservas brutas del Banco Central, que rondan los USD 50.000 millones, o un 60% una vez descontados los USD 16.000 millones que hay de encajes por depósitos privados.
Poder cumplir estos pagos sin tensiones dependerá de la capacidad de financiamiento del Estado Nacional, dependiente a su vez de factores locales e internacionales. En relación con los segundos, la Reserva Federal de Estados Unidos subió su tasa de interés de política monetaria esta semana, por primera vez desde julio de 2023, llevándola del rango de 3,5-3,75% al de 3,75%-4%. Un crecimiento esperado de 2,3% para el PBI de Estados Unidos, en un año donde se crearon 700.000 empleos no agrícolas, permitió que la autoridad monetaria priorizara su objetivo de inflación baja por sobre reducir la tasa de desocupación, endureciendo su política. La mayor inflación, que pasó de 1,7% en el acumulado enero-agosto de 2025 a 2,6% en igual período de 2026, motivó la decisión.
La Reserva Federal tendrá dos Comités de Mercado Abierto (FOMC, por sus siglas en inglés) más en lo que resta de año, y el mercado empezó a esperar una nueva suba de tasas. A medados de agosto, menos de 1 de cada 10 analistas consultados por la Bolsa de Valores de Chicago (Chicago Mercantile Exchange, CME) proyectaban que la tasa de interés cerrara el año en el rango 4-4,25%. En cambio, en la actualidad, el casi la mitad de los consultados (48,7%) esperan que la tasa cierre el año en ese rango (el 51,3% restante descuenta que se quedara en 3,75-4%). El aumento de tasas podría repetirse en el corto plazo.
El cambio de la política de la Fed llevaría capitales de los países emergentes a Estados Unidos, reduciendo la oferta de financiamiento para los primeros -todo lo demás constante-. En este sentido, sobresale que, mientras que a principios de año las emisiones de países emergentes eran un 25% mayores que en el promedio de los últimos diez años, el escenario se revirtió en marzo, y en el acumulado a septiembre están 10% por debajo. La pregunta, entonces, es si el Estado Nacional podrá volver a los mercados internacionales de crédito, luego de ocho años afuera, en este contexto global.
En el Presupuesto 2027, enviado esta semana al Congreso, el Gobierno Nacional proyectó financiar parte de sus pagos en moneda extranjera mediante la emisión de Bonares (títulos ley local nominados en dólares) por el equivalente a 16 billones de pesos: tomando como referencia los tipos de cambio de cierre de 2026 y de 2027 del Proyecto, esto representaría poco más de USD 11.000 millones de dólares: casi lo mismo que los vencimientos de deuda con el mercado.
En este punto, vale notar que en su presentación del Programa Financiero de julio de este año, el mismo Ministerio de Economía había especificado que demandaría USD 5.000 millones en 2027 al mercado local: poco menos que la mitad de lo estimado en el Presupuesto. Ahora bien, entre el 6 de julio, día de la presentación del Programa Financiero, y el 16 de septiembre, último dato disponible, el riesgo país pasó de 409 puntos básicos (p.b.) a 510. Por lo tanto, el financiamiento de mercado se encareció en lugar de abaratarse. Si bien es cierto que las condiciones externas explican parte de la suba -los índices de Bolivia y Ecuador, los otros “riesgosos” de la región, subieron la mitad que el argentino, 53 y 41 p.b.-, no es menos cierto que el mayor costo de endeudamiento modera la oferta de divisas en lugar de impulsarla.
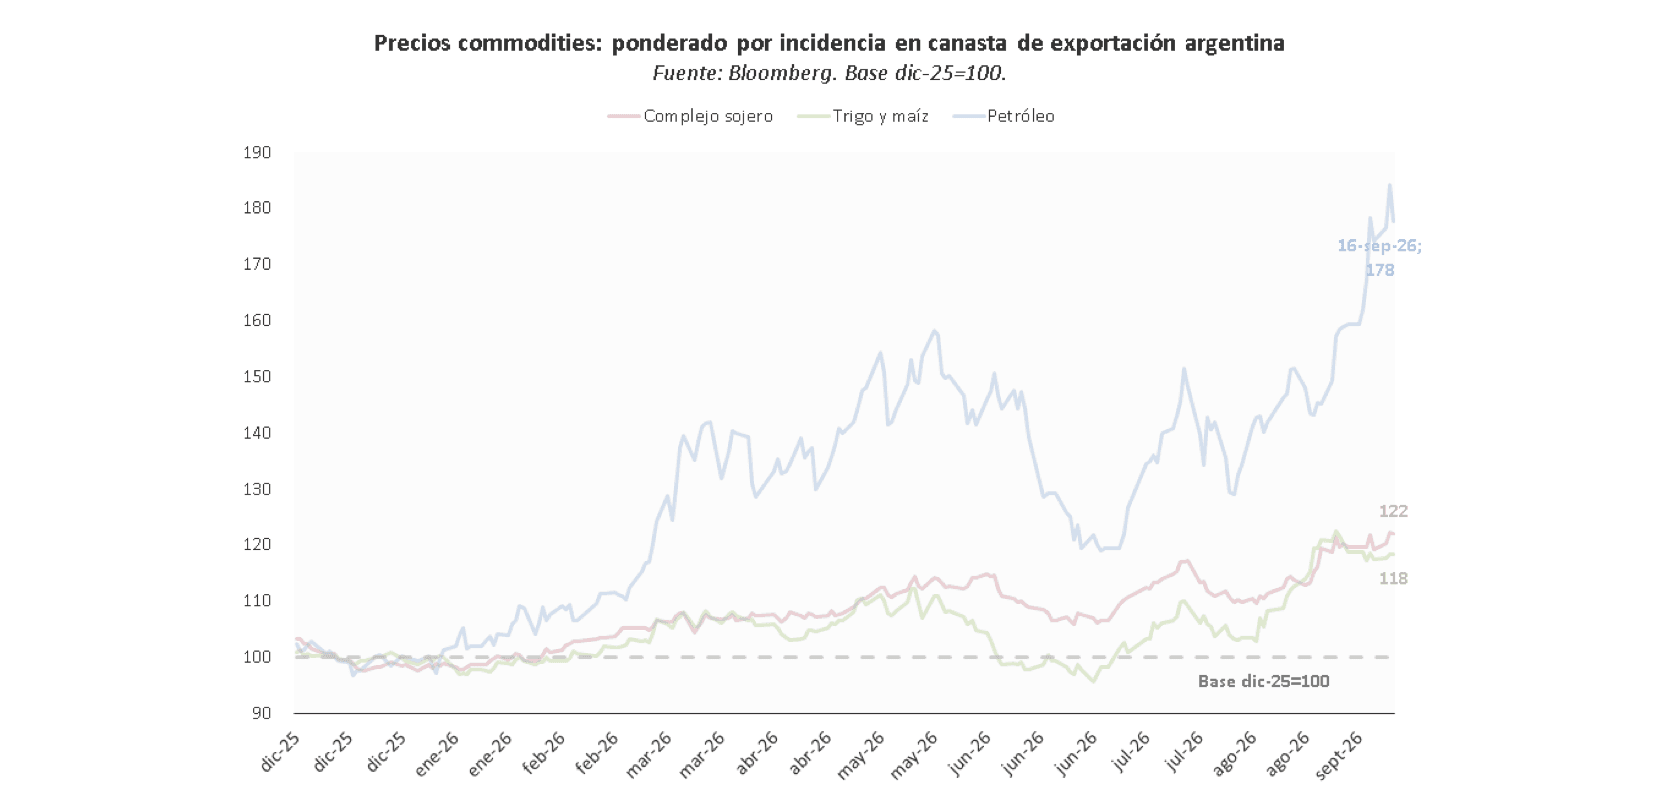
La aceleración de la inflación de Estados Unidos obedeció, en buena medida, al aumento en el precio de los combustibles: mientras que la inflación de este rubro acumuló más de 20% entre enero y agosto, el resto de los precios crecieron menos de 2% en el mismo período. Este aumento de precios relativos también se verificó en el mercado de commodities: por caso, el petroleo WTI saltó de 60 dólares por barril a principios de año a USD 85 en el promedio de los últimos tres meses y USD 100 en la actualidad.
En este marco, en Argentina, la liquidación de divisas proveniente de las empresas petroleras por operaciones de bienes y servicios aumentó 45% en el acumulado enero-julio respecto de igual período del año pasado, sumando USD 1.200 millones extra. Más aún, este sector aportó USD 5.500 millones más que en el promedio enero-julio 2020-2023.
El aumento del precio de los commodities energéticos -y agropecuarios, ahora veremos- tiene un efecto dual sobre nuestra economía: por un lado, provee más dólares por la cuenta corriente -y la cuenta financiera de las empresas: las emisiones de Obligaciones Negociables del sector petrolero pasaron de USD 5.400 millones en 2025 a USD 7.200 millones en 2026-, pero, a la vez, puede complicar las entradas esperadas por la cuenta financiera del Sector Público.
Por su parte, los precios del complejo sojero treparon 22% en lo que va del año, en tanto que los del trigo y el maíz crecieron 18% en promedio. Dicho esto, vale notar que, a pesar de la mejora, la liquidación de dólares del sector agropecuario se redujo 11% en los primeros siete meses del año, según los datos de la Cámara de la Industria Aceitera y de Exportadores de Cereales (CIARA-CEC): la rebaja de retenciones de septiembre de 2025, en la búsqueda por contener al dólar en la antesala electoral, adelantó parte de las ventas de este año, afectando la oferta del sector -e impidiendo que el mercado cambiario se beneficiaria de la suba de los precios de 2026-.
Antes de cerrar, podemos hacer una escala en Brasil. Entre enero y agosto, su Banco Central bajó 1 p.p. su tasa de interés, llevándola de 15 a 14%. Más aún, el 16 de septiembre, el mismo día en que la Fed endureció su política, recortó 0,25 p.p. adicionales. De todos modos, a pesar de las flexibilizaciones, el Real se apreció 6% nominal en el año, pasando de 5,5 BRL/USD en diciembre 2025 a 5,15 BRL/USD en la actualidad.
La suba del precio del petróleo en un país exportador de energía y una tasa que sigue siendo alta en términos internacionales -en torno del 9% una vez descontada la inflación, en tanto que los rendimientos en dólares son todavía mayores considerando que la moneda se encareció nominalmente- atrajeron capitales, más que compensando eventuales salidas que puede haber provocado la relajación de la política monetaria.
La suba del precio de petróleo en la primera mitad del año impulsó la compra de dólares del Banco Central, principal motor de la acumulación de reservas. En contraste, la suba del precio del petróleo también impulso a la inflación en Estados Unidos, y ésta a la tasa de interés de la Reserva Federal, que podría complicar la entrada de capitales financieros a nuestra economía. Con un riesgo país por encima de los 500 p.b. será difícil relajar el financiamiento externo de mercado del Estado Nacional, ¿con una tasa de la Fed en aumento será difícil bajar el riesgo país?