El contexto internacional se tornó más desafiante. La escalada de las hostilidades entre Estados Unidos e Irán en torno al estrecho de Ormuz impulsó al petróleo a una suba pronunciada (WTI +9,7%, Brent +7,8%), revirtiendo la caída de la semana anterior asociada al acuerdo preliminar entre Irán y Omán. A ello se sumó un dato de empleo estadounidense más fuerte de lo esperado (162.000 puestos creados en ago-26, desempleo estable en 4,1%) y una inflación de alimentos que alcanzó su mayor incremento mensual en más de una década. La combinación reforzó las apuestas a una suba de tasas por parte de la Fed en sep-26 (con probabilidad implícita en swaps superior al 60% y declaraciones de los principales banqueros), en un giro relevante respecto de la discusión de semanas previas centrada en la sostenibilidad fiscal y el programa de recompras del Tesoro.
Ese trasfondo se reflejó en una suba moderada de los rendimientos de Treasuries en todos los tramos (2 años +2,3bps, 5 años +6,6bps, 10 años +6,4bps) y en un leve empinamiento de la curva (2s10s +4,4bps), mientras los índices de acciones se mantuvieron relativamente estables (S&P 500 +0,1%, Dow Jones -0,3%, Nasdaq +0,4%) y la volatilidad repuntó (VIX +0,7%, MOVE +3,0%). El dólar, contrario a lo que podría anticiparse en un escenario de suba de tasas, se debilitó a nivel global (DXY -0,5%), en un movimiento que vinculado a los bajos niveles de cobertura cambiaria que mantienen los tenedores extranjeros de activos estadounidenses.
En ese marco más complejo a nivel global, los activos argentinos mostraron un comportamiento desacoplado y positivo. El riesgo país cerró en 496bps, con una compresión de 18,4bps en la semana, mientras la deuda emergente comparable tuvo un desempeño mixto (EMB -0,4%, CEMB -0,6%). La curva CER registró subas generalizadas superiores al 1% promedio, la tasa TAMAR continuó cediendo, el Merval avanzó 4,1% en dólares y las brechas cambiarias se redujeron. Entre los factores locales que sustentaron este movimiento se destacaron la recaudación nacional estable en términos reales por segundo mes consecutivo, la liquidación del agro en ago-26 (USD 2.750 millones, +33% interanual, aunque con una base de comparación deprimida), y la reunión de Caputo con la titular del FMI, Kristalina Georgieva, y con el secretario del Tesoro estadounidense, Scott Bessent, en el marco de la cumbre del G20.
Entre los elementos a monitorear se destacan las reservas internacionales brutas, que retrocedieron USD 292 millones en la semana, mientras las netas bajo metodología EFF mostraron una recuperación de USD 247 millones. El REM, por su parte, recortó su proyección de crecimiento para 2026 en 0,6 puntos porcentuales a 2,1%, al tiempo que mejoró las estimaciones de superávit comercial y redujo las expectativas de depreciación del peso. Hacia adelante, la atención continuará puesta en la evolución del conflicto en Ormuz y su impacto sobre la trayectoria de tasas globales, en la licitación del Tesoro del 11/09 (con vencimientos por $8,1 billones) y en el dato oficial de inflación de ago-26, que permitirá contrastar las estimaciones privadas cercanas a 1,5% con la lectura que ya incorporan los precios de los activos locales.
Deuda Hard Dollar
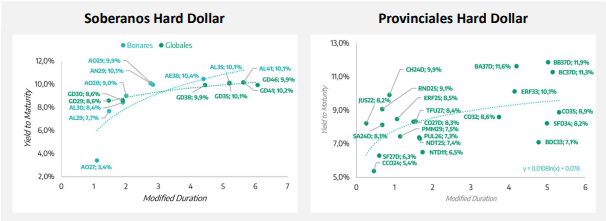
Los Globales avanzaron 0,8% en promedio en la semana, con el GD46 (+1,0%) a la cabeza y el GD29 (+0,6%) como el título de menor recorrido relativo. En términos de rendimiento, la compresión fue generalizada y de mayor magnitud que en semanas anteriores. El GD30 cedió 38bps hasta 8,3%, el GD29 retrocedió 30bps hasta 8,0%, mientras que el tramo medio y largo mostró bajas más moderadas, pero igualmente consistentes (GD35-14bps, GD38 -17bps, GD41 -14bps y GD46 -14bps). La mayor compresión relativa en el tramo corto de la curva sugiere una lectura de mercado más constructiva sobre el perfil de pagos de corto plazo.
El riesgo país cerró en 496bps, acumulando una baja de 18,4bps en la semana, en un contexto en el que la deuda emergente comparable tuvo un desempeño más acotado (EMB -0,4%, CEMB -0,6%). Esta divergencia implicó una ampliación de la brecha de desempeño relativo a favor de los soberanos argentinos, en sentido inverso al proceso de convergencia observado en la semana previa, cuando la estabilidad de los comparables emergentes había contribuido a moderar el ajuste local.
Los BOPREAL acompañaron el movimiento con ganancias generalizadas, lideradas por el tramo más largo (BPOB8 +1,8%, BPOA8 +1,4%), con un promedio de la curva de 0,9%. Los provinciales hard dollar mostraron un comportamiento más heterogéneo, con un promedio levemente negativo (-0,1%). Los títulos de menor duration se mantuvieron estables o con leves ganancias (BB37D y BC37D +0,2%), mientras que el tramo más largo continuó bajo presión, con CO35 (-0,8%) y RIF25 (-1,0%) entre los de peor desempeño.
Hacia adelante, la reunión de Caputo con autoridades del FMI y del Tesoro estadounidense en el G20 aporta un elemento de contexto relevante para la lectura sobre el sostén externo del programa. El principal factor de riesgo a monitorear pasa por el plano internacional. La escalada geopolítica en torno al estrecho de Ormuz y su eventual impacto sobre la trayectoria de tasas de la Fed podrían condicionar el apetito global por deuda emergente, en un momento en que la curva soberana argentina viene comprimiendo por encima de sus comparables regionales.
Raíces Dólares Plus (+0,43%), con más del 50% de la cartera en soberanos, capturó la compresión del tramo corto-medio; las ONs de energy y bancos aportaron carry y los provinciales limitaron un poco el upside. Raíces Renta en Dólares (+0,13%): en una semana de rally soberano el corporativo se mueve menos; el resultado es carry estable, sin la duration ni el beta de los Globales.
Deuda en Pesos
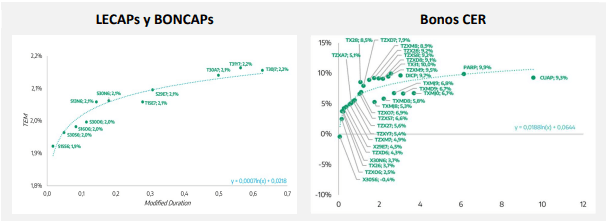
La curva CER tuvo una semana de subas generalizadas y de mayor magnitud que la observada en la semana previa, con un promedio de 1,4% liderado por el tramo largo (+1,9%) y el tramo medio (+1,5%), mientras el tramo corto avanzó 1,1%. DICP (+2,3%) y CUAP (+1,9%) encabezaron las ganancias. En términos de rendimiento, la compresión fue significativa en todos los tramos: la tasa corta cedió a 4,4% desde 4,7%, la media a 7,8% desde 8,2% y la larga a 9,7% desde 10,0%, un movimiento consistente con la mejora en las expectativas de inflación de corto plazo que reflejan tanto las estimaciones privadas para ago-26 (en torno a 1,5%) como el propio REM.
La tasa fija también mostró un comportamiento firme, con un promedio de 0,7% liderado esta vez por los tramos más largos (T31Y7 +1,0%, T15E7 y T30A7 +0,8%), y una TNA promedio de 25,5%. Los bonos TAMAR avanzaron 1,2% en promedio, con TXMJ8 (+1,7%) a la cabeza, en línea con el retroceso de la tasa de referencia, que cedió a 24,25% TNA desde 25,19% la semana anterior, ubicándose ya por debajo del nivel registrado dos semanas atrás (24,19%) y consolidando la reversión del salto observado a mediados de ago-26.
Los breakevens implícitos en la curva de tasa fija se mantuvieron estables en torno a 1,7% en todos los plazos relevados, mientras el REM mostró mayor variabilidad mes a mes (1,7% para ago-26, 1,8% para sep-26, 1,7% para oct-26, 1,6% para nov-26 y 1,8% para dic-26). El mismo relevamiento redujo su proyección de crecimiento para 2026 en 0,6 puntos porcentuales, a 2,1%, revisó al alza las exportaciones y a la baja las importaciones, lo que eleva el superávit comercial implícito para 2026 a USD 25.000 millones. Además, volvió a recortar las expectativas de depreciación del peso, con el pronóstico de A3500 promedio para dic-26 cediendo 1,3% a $1.630.
De cara a las próximas semanas, la licitación del Tesoro del 11/09, con vencimientos por $8,1 billones, constituye el evento más relevante para evaluar la demanda por instrumentos en pesos en el nuevo nivel de tasas, particularmente considerando la compresión ya observada tanto en la curva CER como en la tasa TAMAR. El resultado de esa colocación funcionará como referencia sobre si el mercado convalida el actual nivel de rendimientos o exige premios adicionales.
Raíces Inversión (+0,83%) fue el que más aprovechó el contexto por la compresión del tramo CER medio/largo y de los duales CER/TAMAR. Raíces Ahorro Plus (+0,63%) se apoyó en Lecap/Boncap y rindió el carry de tasa fija sin cargar tanta duration. Raíces Fideicomisos (+0,42%) quedó más atado al carry de fideicomisos TAMAR: se benefició de la baja de la tasa, con menos mark-to-market, y encaja mejor en un perfil más defensivo.
Renta Variable
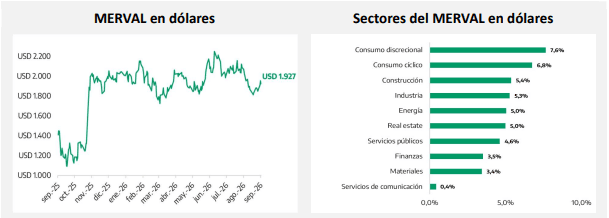
El Merval extendió la recuperación iniciada la semana anterior, con una suba de 2,3% en pesos y de 4,1% en dólares, en un contexto en el que los activos emergentes de renta variable también mostraron un desempeño favorable (EEM +2,3%), a diferencia de la deuda emergente, que tuvo un comportamiento más moderado. La combinación sugiere que la mejora del índice local respondió tanto a factores de contexto externo como a la compresión de riesgo idiosincrático observada en la semana.
El desempeño sectorial en dólares fue amplio y generalizado. Consumo discrecional (+7,6%) y consumo cíclico (+6,8%) lideraron las subas, seguidos por construcción (+5,4%) e industria (+5,3%). Resultó particularmente relevante la recuperación de energía (+5,0%) y real estate (+5,0%), sectores que habían sido los únicos en terreno negativo la semana previa. Finanzas (+3,5%) y materiales (+3,4%) también avanzaron, mientras servicios de comunicación (+0,4%) fue el sector de menor recorrido relativo.
Entre los papeles individuales en pesos, CRES encabezó las subas (+7,7%), seguido por EDN (+3,9%), CEPU y PAMP (+3,7% cada uno), LOMA (+3,7%) e YPFD (+3,5%); el segmento bancario acompañó con GGAL (+2,9%) y SUPV (+2,6%). El movimiento más destacado de la semana fue la fuerte corrección de TRAN (-18,2%), que revirtió buena parte de la suba que había liderado el índice la semana anterior (+15,5%), en lo que constituye un ajuste de carácter puntual más que representativo de una tendencia sectorial. VALO (-5,0%), TGNO4 (-2,7%) y TECO2 (-2,0%) completaron las bajas.
Los ADRs acompañaron el tono positivo, con CRESY (+9,1%) a la cabeza, seguido por LOMA (+6,0%), BIOX (+5,8%) (que recuperó parte de la corrección de la semana previa), SUPV (+5,8%), PAM (+5,4%) y EDN (+5,2%). MELI (+0,6%) y TEO (-0,2%) fueron los de menor variación. La sostenibilidad de esta recuperación hacia adelante dependerá de si la compresión de riesgo país y de tasas en pesos observada esta semana logra consolidarse, en un contexto internacional que, pese al buen desempeño de la renta variable emergente, continúa expuesto a la volatilidad derivada de la escalada geopolítica en torno al estrecho de Ormuz y su eventual traslado a las expectativas de tasas de la Reserva Federal.