La semana estuvo dominada por un giro más hawkish en la política monetaria estadounidense, en un contexto de tensión geopolítica que continuó intensificándose. La inflación núcleo de EE.UU. de ago-26 se aceleró por encima de lo esperado (+0,3% mensual), mientras que los precios al productor confirmaron la resistencia de las presiones inflacionarias (+0,4%). Esta combinación elevó la probabilidad implícita de una suba de tasas de la Fed en la reunión de esta semana a niveles cercanos al 90%, frente al 60% de la semana anterior, en un escenario que además incorpora fricciones entre la administración Trump y la conducción del banco central estadounidense en torno a la orientación de la política monetaria.
El conflicto en el estrecho de Ormuz continuó escalando, con intercambios de ataques entre Irán y Estados Unidos sobre buques petroleros, la destrucción de cinco petroleros iraníes tras un intento de ataque con misiles contra un buque de guerra estadounidense, y la suspensión de actividades en instalaciones energéticas del sur de Arabia Saudita. El Brent superó los USD 100 por barril por primera vez desde jul-26 (Brent +8,7%, WTI +9,4% en la semana), mientras la Agencia Internacional de la Energía advirtió sobre el riesgo de una caída pronunciada en la demanda global si el conflicto se prolonga. Este trasfondo, sumado a la sorpresa inflacionaria, se tradujo en una suba generalizada y de magnitud considerable en los rendimientos de Treasuries (2 años +25,9bps, 5 años +23,7bps, 10 años +18,5bps), un aplanamiento de la curva (2s10s -7,5bps), un repunte marcado de la volatilidad (VIX +9,0%, MOVE +12,5%) y caídas en los principales índices (S&P 500 -0,8%, Dow Jones -1,6%, Nasdaq -0,7%). Los activos emergentes no quedaron al margen del ajuste, con retrocesos tanto en deuda (EMB -1,2%, CEMB -0,6%) como en renta variable (EEM -1,3%).
En ese marco más adverso, los activos argentinos mostraron un comportamiento mixto, pero relativamente contenido en comparación con el ajuste global. El riesgo país cerró en 493bps, con una compresión marginal de 1,8bps, sostenida más por la magnitud de la suba de tasas en EE.UU. que por una mejora idiosincrática, dado que los rendimientos de los soberanos argentinos también subieron en términos absolutos. La curva CER y la tasa fija en pesos mostraron ganancias moderadas, mientras la tasa TAMAR continuó cediendo. El Merval avanzó apenas 0,6% en dólares, un ritmo sensiblemente menor al de la semana previa, en un contexto en que la renta variable emergente en su conjunto retrocedió.
Entre los factores locales relevantes se destacó la inflación de ago-26, que se ubicó en 1,7%, el registro más bajo desde jun-25 y el tercero más bajo de la gestión, en línea con lo anticipado por el REM. El Tesoro logró un rollover del 103% en la licitación del 11/9, continuando con una estrategia de convalidar tasas iguales o inferiores a las del mercado secundario. El FMI confirmó que la misión para la tercera revisión del programa se realizará en la semana del 21/9, lo que habilitaría un desembolso de USD 870 millones. En sentido contrario, los datos de actividad de jul-26 mostraron una contracción significativa en industria (-5,0% mensual desestacionalizado) y construcción (-4,6%), las mayores caídas mensuales en más de un año, un elemento que se reflejó en el desempeño sectorial de la renta variable local.
De cara a las próximas semanas, la atención estará puesta en la resolución de la reunión de la Fed, en la evolución del conflicto en Ormuz y su impacto sobre el precio del petróleo y las tasas globales, en la misión del FMI programada para la semana del 21/9, y en la licitación del Tesoro del 28/9, que enfrentará un vencimiento considerablemente mayor ($13,6 billones, incluyendo USD 4.397 millones de Lelink) al de la semana pasada.
Deuda Hard Dollar
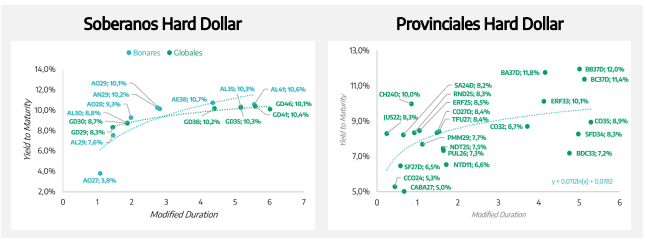
Los Globales revirtieron la tendencia de la semana anterior y cerraron con una caída promedio de 0,6%, con el tramo medio y largo liderando las pérdidas (GD35, GD41 y GD38, todos -0,9%) y el tramo corto mostrando mayor resistencia (GD29 estable y GD30 -0,1%). En términos de rendimiento, la suba fue generalizada: GD38 lideró con +21bps hasta 9,9%, seguido por GD35 (+18bps a 10,0%) y GD41 (+17bps a 10,0%), mientras que el tramo corto mostró incrementos más acotados (GD29 +5bps a 8,0%, GD30 +14bps a 8,4%).
Pese al retroceso en términos absolutos, el riesgo país logró comprimir levemente (-1,8bps a 493bps), un resultado que se explica principalmente por la magnitud aún mayor de la suba de rendimientos de los Treasuries de referencia. En términos de desempeño relativo frente a comparables, la curva argentina mostró una caída más moderada que la deuda emergente en su conjunto (EMB -1,2%), lo que sugiere que, si bien el activo no quedó al margen del ajuste global, mantuvo cierto grado de resiliencia relativa.
Los BOPREAL mostraron un comportamiento más estable, con una variación promedio de apenas +0,1%, sensiblemente menor a la ganancia de la semana previa. Los provinciales hard dollar retrocedieron en promedio 0,2%, con mayor debilidad concentrada en los títulos de duration elevadas (BA37D -0,5%, BDC33 y CO32 -0,4%), mientras que los tramos más cortos se mantuvieron relativamente estables. En este segmento resultó relevante el dato aportado por Werning, según el cual empresas y provincias emitieron USD 20.200 millones en deuda dólar desde oct-25, pero liquidaron solo USD 15.800 millones. El saldo remanente de USD 4.400 millones supera los USD 2.300 millones de vencimientos y recompras anunciados para lo que resta del año.
En una semana en la que los bonos Globales cayeron 0,9% promedio, y la tasa del Tesoro de EEUU cerró en 4,97%, vale recalcar el desempeño del FCI Raíces Renta en Dólares que subió en el margen (+0,04% WoW), con una cartera que arroja una TIR de 5,4% y una vida promedio de 1,5 años.
Hacia adelante, el principal factor de riesgo continúa siendo el plano internacional. La definición de la política de tasas de la Fed esta semana, junto con la evolución del conflicto en Ormuz, condicionarán el apetito global por riesgo emergente. En el plano local, la confirmación de la misión del FMI para la semana del 21/9 y las expectativas en torno a la tercera revisión del programa constituyen el principal elemento de contexto a monitorear para la curva soberana.
Deuda en Pesos
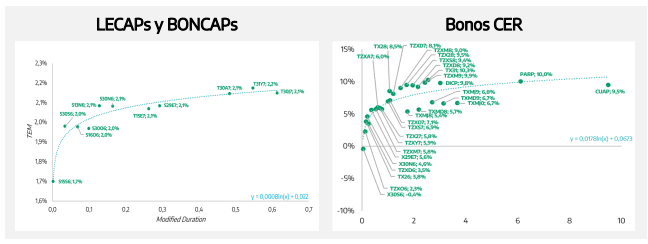
La curva CER moderó significativamente el ritmo de ganancias observado la semana anterior, con una suba promedio de apenas 0,3%. El resultado reflejó un comportamiento dispar por tramos: el corto y el medio avanzaron 0,4%, mientras que el tramo largo retrocedió 0,2%. En términos de rendimiento real, se observó un retroceso de la compresión lograda en la semana previa, con la tasa corta subiendo a 4,7% desde 4,4%, la media a 7,9% desde 7,8% y la larga a 9,9% desde 9,7%. Este movimiento resulta consistente con el contexto global de suba de tasas, que también presionó al alza los rendimientos reales locales, aunque de manera considerablemente más moderada que en el mercado de Treasuries.
La tasa fija mostró un comportamiento firme, con una suba promedio de 0,5% liderada por T30J7 (+0,6%) y las Lecap de plazos intermedios, en tanto la TNA promedio de la tasa fija cedió levemente a 25,23% desde 25,5% la semana anterior. Los bonos TAMAR avanzaron 0,4% en promedio, con TMG28 y TXMD8 a la cabeza (+0,9% cada uno), mientras que la tasa de referencia continuó su sendero descendente hasta 23,81% TNA desde 24,25%, consolidando la normalización iniciada tras el salto de mediados de ago-26.
El dato de inflación de ago-26 (1,7%, con núcleo en 1,8% y regulados en 2,2%) resultó en línea con las expectativas del REM y con lo que ya venían incorporando las curvas soberanas en pesos, que continúan reflejando una inflación mensual esperada en torno a 1,6%-1,9% para los próximos meses según los breakevens. Por su parte, el Tesoro colocó $8,41 billones en la licitación del 11/9, con un rollover de 103% y posturas rechazadas por $5,78 billones. La adjudicación se concentró en la Lecap a 59 días (48% del total) y en los bonos TAMAR (32% conjunto), en una señal de continuidad de la estrategia de convalidar tasas iguales o inferiores a las del mercado secundario. Asimismo, el BCRA colocó en su totalidad los plazos fijos UVA del FGS por $200.000 millones, con una demanda de $258.640 millones proveniente de 18 entidades.
La próxima licitación del Tesoro, programada para el 28/9, enfrentará vencimientos por $13,6 billones que incluyen USD 4.397 millones de Lelink. El resultado de esa colocación, en un contexto de tasas overnight relativamente planchadas (en torno al 20% TNA, con intervención del BCRA vía REPO), constituirá una referencia relevante sobre la capacidad del mercado de absorber un vencimiento de mayor escala sin exigir premios adicionales.
Renta Variable
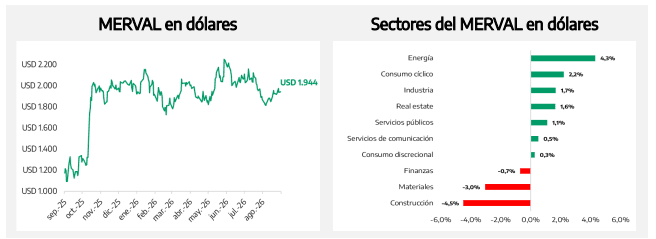
El Merval avanzó 1,6% en pesos y 0,6% en dólares, un ritmo considerablemente más moderado que el de la semana previa, en un contexto en que la renta variable emergente en su conjunto retrocedió (EEM -1,3%). El desempeño relativo frente a este comparable resultó favorable, aunque la magnitud de la ganancia local fue acotada en comparación con semanas anteriores, lo que sugiere una atenuación del impulso reciente ante un escenario internacional más desafiante. El FCI Raíces Valores Negociables permitió capturar esta buena performance relativa frente a los comparables del exterior, al correlacionar de cerca con el índice, arrojando una variación semanal positiva (+1,55%).
El desempeño sectorial en dólares mostró una dispersión relevante. Energía lideró las subas (+4,3%), en línea con el fuerte incremento en el precio del petróleo derivado de la escalada en Ormuz, seguida por consumo cíclico (+2,2%) e industria (+1,7%). En el extremo opuesto, construcción (-4,5%) y materiales (-3,0%) registraron las mayores caídas, un resultado que guarda relación con los datos de actividad de jul26, que mostraron contracciones mensuales significativas tanto en la industria como en la construcción. Finanzas también retrocedió (-0,7%), en contraste con el tono más favorable que había mostrado el sector la semana anterior.
Entre los papeles individuales en pesos, YPFD encabezó las subas (+5,7%), acompañando la suba del petróleo, seguido por TRAN (+4,8%), que revirtió parcialmente la fuerte corrección de la semana previa (-18,2%), y TGSU2 (+3,9%). El segmento bancario mostró un comportamiento más heterogéneo, con GGAL prácticamente estable (-0,1%) y BMA y SUPV en terreno negativo (-0,5% y -1,8%, respectivamente). Entre las mayores bajas se ubicaron LOMA (-4,1%) y TXAR (-3,3%). Los ADRs acompañaron esta dinámica, con YPF (+5,6%) a la cabeza, mientras que MELI (-4,1%), LOMA (-5,1%) y BIOX (-3,4%) registraron los retrocesos más pronunciados.
Hacia adelante, la sostenibilidad del desempeño relativo del Merval frente a sus comparables emergentes dependerá en gran medida de la resolución de la reunión de la Fed y de la evolución del conflicto en Ormuz, factores que continúan condicionando el apetito global por activos de riesgo. En el plano local, la confirmación de la fecha de la misión del FMI y el resultado de la próxima licitación de deuda en pesos aportarán elementos adicionales para evaluar la continuidad del proceso de compresión de riesgo idiosincrático que viene sosteniendo al índice en las últimas semanas.