La semana estuvo marcada por la decisión de la Fed de elevar la tasa de referencia en 25bps, acompañada de un mensaje de compromiso con el control de la inflación, y por nuevas subas en los rendimientos de los Treasuries. El bono a 10 años llegó a 5,04%, su nivel más alto desde 2007, y el de 2 y el de 5 años avanzaron 11,8bps y 7,4bps en la semana, con un aplanamiento de la curva 2s10s de cerca de 9bps. El dólar global se fortaleció (DXY +1,1%) y los índices de acciones mostraron dispersión (S&P 500 -0,1%, Dow Jones -1,7%, Nasdaq +0,7%), con menor volatilidad implícita (VIX -6,5%, MOVE -1,9%). El petróleo se estabilizó tras el fuerte avance de la semana previa (Brent -0,7%, WTI +0,2%), con el Brent operando en torno a USD 100. En emergentes, la deuda cerró sin cambios (EMB 0,0%, CEMB -0,1%) y la renta variable retrocedió (EEM -1,2%).
Los activos argentinos mostraron una performance mixta. La deuda hard dollar revirtió la resiliencia relativa de la semana previa y los Globales cayeron 1,5% en promedio, con rendimientos que se incrementaron entre 36bps y 45bps. Así, el riesgo país cerró en 529bps (+36bps). Por su parte, el Merval descendió 2,5% en dólares, más que el EEM. En cambio, las curvas en pesos avanzaron con mayor firmeza (CER +1,0%, tasa fija +0,7% y TAMAR +1,4% en promedio), con menores rendimientos nominales y en un marco de estabilidad cambiaria.
En cuanto a datos macro, el PBI del 2T26 creció 2,0% interanual, 0,4 puntos por encima de lo estimado por el EMAE, aunque se contrajo 0,6% desestacionalizado frente al 1T26. La inversión registró su quinta caída trimestral consecutiva y el desempleo subió a 7,9% (7,6% en el 2T25). Los equilibrios externo y fiscal continuaron mostrando resultados positivos. El superávit comercial de ago-26 fue de USD 2.183 millones (USD 18.249 millones en el año, con exportaciones de energía +41% interanual) y Nación registró un superávit primario de $1,99 billones en el mes, con un acumulado de 1,1% del PBI. Adicionalmente, la inflación mayorista de ago-26 fue 2,1%, 1,3 puntos por encima de jul-26, y la confianza del consumidor rebotó 2,4% mensual en sep-26.
El Gobierno envió al Congreso el Presupuesto 2027, que proyecta un superávit primario de 1,3% del PBI (igual al estimado para 2026), un superávit financiero de 0,2%, crecimiento de 4% e inflación de 18% interanual a dic-27. Para 2026 estima una inflación de 29% a diciembre y un crecimiento de 3%, por encima del 2,1% del REM. Entre los elementos con mayor relevancia para la deuda se destaca una emisión bruta de Bonares de $19 billones (equivalente a alrededor de USD 11.000 millones), frente a los USD 5.000 millones contemplados en el Programa Financiero 2027 presentado semanas atrás.
Hacia adelante, la agenda local incluye la misión del FMI para la tercera revisión del programa, prevista para esta semana y asociada a un desembolso de USD 870 millones, y la licitación del Tesoro del 28/9, con vencimientos por $13,6 billones (incluye USD 4.397 millones de Lelink). En el plano externo, se destacan la cumbre entre Donald Trump y Xi Jinping, y la posibilidad de un encuentro de Trump con el presidente de Irán durante la Asamblea General de la ONU.
Deuda Hard Dollar
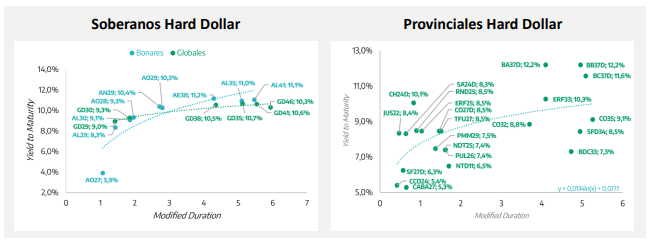
Los Globales retrocedieron 1,5% en promedio, con pérdidas más pronunciadas en los tramos medio y largo (GD35 y GD46 -2,1%; GD38 y GD41 -1,9%) y una caída más acotada en el tramo corto (GD29 -0,4% y GD30 -0,6%). Los rendimientos subieron entre 36bps y 45bps. El GD38 lideró el movimiento (+45bps a 10,3%), seguido por el GD30 y el GD35 (+42bps a 8,9% y 10,4%), mientras que el GD41 y el GD46 avanzaron 36bps hasta 10,4% y 10,1%. En tanto, el riesgo país cerró en 529bps, por encima de los 493bps de la semana previa.
A diferencia de la semana anterior, cuando el riesgo país comprimió marginalmente en un contexto de fuertes subas de Treasuries, esta vez el aumento de rendimientos de los Globales fue considerablemente mayor al de los bonos del Tesoro de EE.UU. (2 años +11,8bps, 5 años +7,4bps, 10 años +2,9bps). Con la deuda emergente estable (EMB 0,0%), los soberanos argentinos tuvieron un desempeño relativo inferior al de sus comparables. El movimiento estuvo asociado al fortalecimiento del dólar global, a la decisión de la Fed y a la mayor sensibilidad de los activos argentinos al tono de aversión al riesgo (EEM -1,2%), en línea con lo observado en la renta variable local. Los indicadores fiscales y comerciales continuaron mostrando resultados positivos.
Los BOPREAL mostraron un comportamiento más estable, con una variación promedio de -0,1%. El BPOA7 y el BPOD7 se mantuvieron prácticamente sin cambios, mientras que BPOA8 y BPOB8 cayeron 0,4%. Por su parte, los provinciales hard dollar retrocedieron 0,4% en promedio, con una marcada dispersión por duration. Los títulos de mayor plazo concentraron las pérdidas (BA37D -1,7%, BB37D -1,1%, BC37D y CO35 -1,0%, SFD34 -0,9%), mientras que los de vencimientos más cortos se mantuvieron estables (SF27D y NDT25 +0,1%).
Hacia adelante, la evolución de las tasas de EE.UU. y del dólar global seguirá siendo un factor determinante para el segmento, junto con los eventos geopolíticos. En el plano local, la misión del FMI y la discusión del Presupuesto 2027, en particular en lo referido a las necesidades de financiamiento en dólares, aparecen como los principales elementos a seguir para la curva soberana.
El FCI Raíces Renta en Dólares (+0,07%), con baja ponderación en soberanos, y mayor peso en corporativos de corta duración, mostró un desempeño adecuado gracias al perfil defensivo de la cartera.
Deuda en Pesos
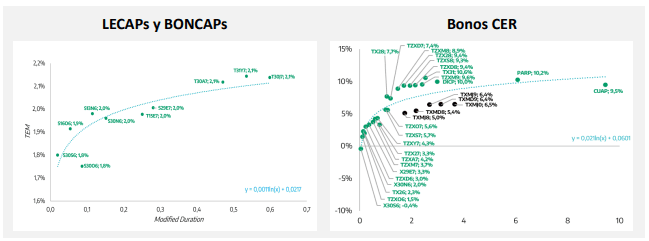
La curva CER avanzó 1,0% en promedio, con ganancias en los tramos corto (+1,2%) y medio (+1,3%) y una variación levemente negativa en el largo (-0,1%). TZX27 (+2,4%) y TZXS7 (+1,9%) lideraron las subas, mientras que PARP (-0,6%) y TX31 (-0,1%) fueron los únicos instrumentos con caídas. En términos de TEA, el tramo corto comprimió a 3,9% desde 4,7% y el medio a 7,6% desde 7,9%, mientras que el largo subió a 10,1% desde 9,9%, por lo que la curva real ganó pendiente.
La tasa fija subió 0,7% en promedio, con T15E7, T31Y7 y S30N6 (+0,8% cada uno) a la cabeza, y la TNA promedio se ubicó en 24,55%, frente a 25,23% de la semana previa. Los bonos TAMAR avanzaron 1,4% en promedio, liderados por TML27 y TMF28 (+2,1%), mientras que la TNA de referencia descendió a 23,56% desde 23,81%. La continuidad de la baja de rendimientos nominales se dio en un contexto de estabilidad cambiaria. El tipo de cambio oficial cerró en $1.515 (+0,4%), el CCL prácticamente sin cambios en $1.599 y la brecha CCL/spot se redujo 50bps hasta 5,5%.
Los breakevens de inflación se ubican en 1,8% mensual para todo el horizonte entre sep-26 y mar-27. Ese nivel coincide con el REM en sept-26 y dic-26, y lo supera en oct-26, nov-26, ene-27 y feb-27 (1,6%-1,7%). El Presupuesto 2027, por su parte, supone una inflación de 29% interanual a dic-26, equivalente a 1,55% mensual promedio en los últimos cuatro meses del año, por debajo de los valores mensuales del REM para ese período (1,6%-1,8%). En materia de precios, la inflación mayorista de ago-26 acumula 19,1% en el año, frente a 21,3% de la minorista. La aceleración del mes (2,1%, +1,3 puntos frente a jul-26) es un dato a monitorear. En materia cambiaria, el Presupuesto proyecta un tipo de cambio de $1.600 a fin de 2026, 5,6% por encima del spot de cierre de la semana.
En el frente fiscal, el superávit primario de Nación en ago-26 ($1,99 billones) llevó el acumulado a 1,1% del PBI, con ingresos -1,0% real interanual y gasto -0,4% real. El superávit financiero acumulado, según la metodología del Mecon, es de 0,2% del PBI. Este resultado constituye un elemento de soporte para la capacidad de pago del Tesoro, aunque el margen que queda luego del pago de intereses es acotado, por lo que la cancelación de los vencimientos en pesos continúa dependiendo en buena medida de su renovación en el mercado. En ese marco, la licitación del 28/9 concentra vencimientos por $13,6 billones, incluidos USD 4.397 millones de Lelink, y sucede a una colocación con rollover de 103% el 11/9. Será la primera instancia para evaluar la demanda de instrumentos en pesos con rendimientos de mercado más comprimidos (TNA promedio de la tasa fija en 24,55%, frente a 25,23%).
Raíces Inversión (+0,84%) se destacó por la compresión del CER en los tramos corto y medio, el segmento que mejor desempeño tuvo dentro de la curva en pesos. Raíces Ahorro Plus (+0,61%), con la mayor parte de la cartera en LECAPs, capturó la compresión de la tasa fija en un contexto de estabilidad cambiaria. Raíces Renta en pesos (+0,58%) combinó la compresión de tasa fija y CER con el carry de ONs corporativas, capitalizando la diversificación de su cartera. Por último, Raíces Fideicomisos (+0,48%), concentrado en fideicomisos financieros TAMAR y liquidez de muy corta duración, capturó la mejora de tasas TAMAR con un perfil defensivo y de bajo riesgo de mercado.
Renta Variable
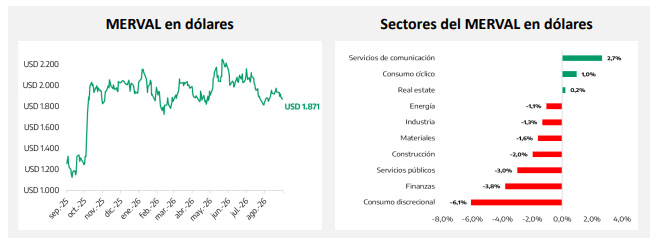
El Merval cayó 2,5% tanto en pesos como en dólares, tras el avance de 0,6% en dólares de la semana previa, con un desempeño inferior al de la renta variable emergente (EEM -1,2%). El retroceso se dio en un contexto de mayor riesgo país y de un dólar global más fuerte, con el S&P 500 prácticamente estable (-0,1%).
La dispersión sectorial en dólares fue amplia. Sólo tres sectores cerraron en terreno positivo: servicios de comunicación (+2,7%), consumo cíclico (+1,0%) y real estate (+0,2%). En el otro extremo, consumo discrecional (-6,1%), finanzas (-3,8%) y servicios públicos (-3,0%) registraron las mayores caídas, seguidos por construcción (-2%), materiales (-1,6%), industria (-1,3%) y energía (-1,1%). Este último cedió tras el fuerte avance de la semana previa, en línea con la estabilización del petróleo.
Entre los papeles individuales, TGNO4 (+8,3%), CRES (+4,5%) y TECO2 (+3,7%) lideraron las subas, mientras que CEPU (-7,8%), PAMP (-5,6%), TGSU2 (-4,8%), SUPV (-4,7%) y GGAL (-4,5%) registraron las mayores bajas. La caída del sector financiero fue generalizada (BBAR -4,1%, BMA -2,9%), lo que resulta consistente con el aumento del riesgo país, dado la sensibilidad del sector a la evolución de la deuda soberana. YPFD retrocedió 0,8% (YPF -1,1% en NY). Entre los ADRs, sólo CRESY (+5,1%) y TEO (+3,4%) cerraron con alzas, mientras que BIOX (-14,0%) registró la mayor caída, seguido por MELI y PAM (-5,8%).
Hacia adelante, el desempeño relativo del Merval dependerá de la evolución de las tasas de EE.UU., del dólar global y de las novedades geopolíticas que inciden sobre el petróleo. Desde una perspectiva de asignación global, BlackRock reiteró su recomendación de sobreponderar acciones emergentes, aunque el comportamiento del EEM en la semana reflejó la sensibilidad del segmento al contexto de tasas y dólar. En el plano local, la misión del FMI, la licitación del 28/9 y la discusión del Presupuesto 2027 aportarán elementos para evaluar la evolución del riesgo soberano, que se mostró como uno de los factores más relevantes para el desempeño de las acciones, en particular las del sector financiero. Los datos de actividad del 2T26, con señales mixtas, completan el cuadro de referencia para los sectores más ligados al ciclo interno.