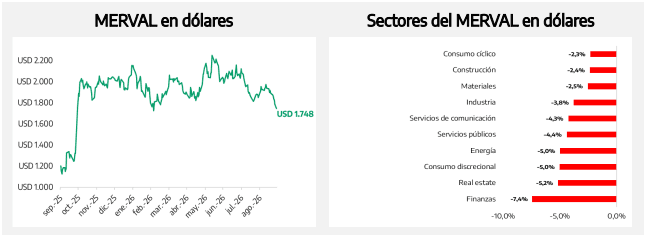
Los activos argentinos se alejaron de sus comparables durante la semana. Los Globales cayeron 3,6% en promedio y el riesgo país subió 83bps hasta 609bps, mientras que la deuda emergente cedió 1,3% (EMB). El Merval retrocedió 5,6% en dólares en una semana en la que el EEM avanzó 1,4%. Las curvas en pesos también perdieron terreno, con subas de rendimientos en CER y en tasa fija, y los tipos de cambio avanzaron en todos sus segmentos.
El contexto internacional volvió a ser adverso para la renta fija. Los Treasuries subieron 10,8bps en el plazo de 2 años, 13,2bps en el de 5 años y 16,4bps en el de 10 años, con un empinamiento de la curva 2s10s de 5,8bps. El rendimiento a 30 años alcanzó su nivel más alto desde 2004, luego de que declaraciones de Irán reavivaran los temores sobre una inflación impulsada por el petróleo, en un marco de preocupaciones fiscales. El Brent se ubicó en torno a USD 104 (+0,4% semanal). Hubo episodios de tensión en el estrecho de Ormuz, aunque también señales de recuperación de la oferta, como las pruebas para reiniciar un oleoducto clave en Arabia Saudita y la reactivación parcial del campo South Pars. La volatilidad de tasas aumentó con fuerza (MOVE +19,0%) y el dólar global se fortaleció (DXY +0,7%). Aun así, las acciones estadounidenses cerraron en alza (S&P 500 +1,2%, Nasdaq +2,1%, Dow Jones +0,3%), en un mercado que empezó a posicionarse para un ciclo de subas de tasa.
En el plano local, el dato de actividad fue el más relevante de la semana. El EMAE de jul-26 cayó 2,9% mensual desestacionalizado, la mayor contracción desde la pandemia, y 1,4% interanual. Con ello, el arrastre estadístico para 2026 pasó a ser levemente negativo (-0,2%), lo que contrasta con el crecimiento de 3% proyectado en el Presupuesto. Los próximos registros permitirán evaluar qué parte de la caída responde a factores transitorios, como las lluvias por encima del promedio y el efecto del Mundial. La pobreza, por su parte, subió a 32,3% en el primer semestre, desde 28,2% en el segundo semestre de 2025. En el frente externo, el superávit comercial base caja de ago-26 fue de USD 3.176 millones, mientras que la inversión extranjera directa registró un saldo negativo de USD 596 millones, el segundo más bajo desde abr-25. En el plano institucional, el Senado aprobó con modificaciones la reforma de la Carta Orgánica del BCRA. El proyecto mantiene el objetivo único de preservar el valor de la moneda, establece que alcanzará la mayoría absoluta del Senado para remover autoridades y deberá volver a Diputados.
La semana también dejó señales de acceso al financiamiento externo. San Juan colocó USD 600 millones a 9,875%, con ofertas por USD 1.037 millones, y se convirtió en la séptima provincia en emitir en el exterior desde 2025. Vista colocó USD 400 millones a 8 años al 7,95%. Así, provincias y empresas acumulan USD 2.650 millones de emisiones offshore en sep-26. Además, Argentina y Estados Unidos anunciaron un proyecto de infraestructura por hasta USD 7.000 millones con financiamiento del EXIM Bank.
Hacia adelante, la atención estará puesta en la licitación del Tesoro de hoy, con vencimientos por $8,6 billones, y en las novedades de la revisión del programa con el FMI. También serán relevantes la actualización del REM tras el dato de actividad, el tratamiento de la Carta Orgánica en Diputados y, en el plano externo, la evolución de las tasas largas en EE.UU. y del petróleo.
Deuda Hard Dollar
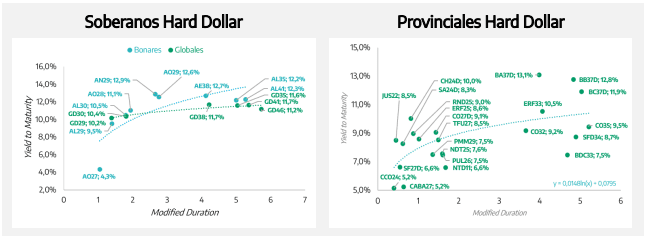
Los Globales profundizaron la caída de la semana anterior y retrocedieron 3,6% en promedio. Las pérdidas fueron mayores en los tramos medio y largo (GD41 y GD46 -4,6%, GD35 -4,5%, GD38 -4,1%) y más acotadas en el corto (GD30 -2,2%, GD29 -1,4%). En rendimientos, en cambio, el ajuste se concentró en el tramo corto: el GD30 subió 131bps hasta 10,2% y el GD29 114bps hasta 9,5%. Los tramos medio y largo avanzaron entre 81bps y 97bps, con el GD35, el GD38 y el GD41 en 11,3% y el GD46 en 10,9%. La curva se aplanó y el riesgo país cerró en 609bps.
La magnitud del movimiento excede ampliamente la registrada en los Treasuries, que subieron entre 11bps y 16bps. Supera también la caída de la deuda emergente (EMB -1,3%) y la de la deuda corporativa emergente (CEMB -0,8%). Por lo tanto, aunque el contexto global no fue favorable, la evolución de los Globales refleja principalmente factores locales. Entre ellos se destacan el deterioro del dato de actividad y su contraste con los supuestos del Presupuesto 2027. El aplanamiento de la curva, con mayores subas de rendimiento en los bonos más cortos, suele asociarse a una mayor atención del mercado sobre las necesidades de financiamiento de los próximos años. Este tema ya había aparecido la semana previa con la emisión de Bonares prevista en el Presupuesto.
Los BOPREAL y los provinciales tuvieron un mejor desempeño relativo. Los primeros cayeron 0,8% en promedio: los vencimientos 2027 se mantuvieron relativamente estables (entre -0,2% y -0,4%) y los 2028 registraron las mayores bajas (BPOA8 -2,6%, BPOB8 -1,4%). Los provinciales retrocedieron 0,7% en promedio, con la misma dispersión por duration observada la semana anterior, aunque más marcada. Los bonos de Buenos Aires 2037 concentraron las pérdidas (BA37D -3,5%, BB37D -2,8%), seguidos por CO35 (-1,8%) y SFD34 (-1,4%), mientras que los títulos cortos se mantuvieron prácticamente sin cambios.
En un contexto adverso, los fondos en dólares más conservadores son una alternativa interesante como posicionamiento defensivo. Raíces Ahorro Dólares (money market) arroja un rendimiento de 1,2% anualizado, con un bajo perfil de riesgo. Raíces Renta en Dólares muestra una variación neutral en el mes, pero subió 2,8% directo desde su lanzamiento el 7 de abril.
El mercado primario mostró un comportamiento distinto al del secundario. Al tiempo que el riesgo país se ampliaba, San Juan y Vista completaron colocaciones con demanda y tasas que reflejan un acceso todavía abierto para emisores provinciales y corporativos, en especial los vinculados a la energía. Hacia adelante, la curva soberana seguirá condicionada por las tasas de EE.UU. y por la volatilidad geopolítica. En el plano local, serán relevantes la revisión con el FMI, la discusión del Presupuesto 2027 y la evolución de los próximos datos de actividad.
Deuda en Pesos
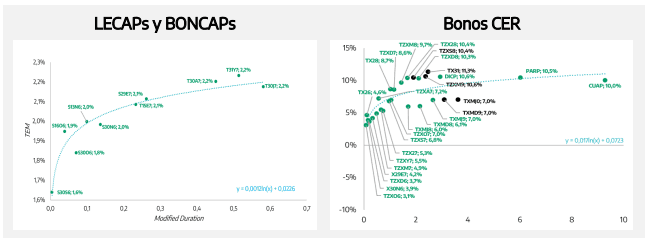
La curva CER revirtió parte de las ganancias de la semana anterior y cayó 0,8% en promedio, con pérdidas crecientes según el plazo: -0,2% en el tramo corto, -1,1% en el medio y -1,7% en el largo. Los rendimientos reales subieron en toda la curva, con un ajuste más marcado en el tramo corto, cuya TEA pasó de 3,9% a 5,4%. El tramo medio subió a 8,5% desde 7,6% y el largo a 10,6% desde 10,1%. Sólo los títulos con vencimiento en 2026 cerraron con subas (TZXD6, X30S6 y TZXO6 +0,4%), mientras que CUAP (-4,1%) y TZXM9 (-1,7%) registraron las mayores caídas.
En la curva nominal, la tasa fija subió 0,2% en promedio, con avances de las Lecaps más cortas (+0,4%) y bajas leves en los Boncaps de mayor plazo (T31Y7 -0,2%, T30A7 -0,1%). La TNA promedio aumentó a 25,1% desde 24,55%, lo que interrumpe la compresión de rendimientos de las semanas previas. Los bonos TAMAR cayeron 0,5% en promedio, con la TNA de referencia en 23,75% frente a 23,56%. La excepción fue TMG27, que avanzó 1,6%.
El cambio de tendencia en las tasas se dio junto con una mayor presión cambiaria. El tipo de cambio oficial subió 0,7% hasta $1.526, el MEP 0,9% hasta $1.552,5 y el CCL 1,3% hasta $1.620, con una ampliación de la brecha CCL/spot de 60bps hasta 6,2%. El spot se ubica 4,8% por debajo de los $1.600 proyectados en el Presupuesto para fin de año. Por su parte, el BCRA informó que su posición vendida en futuros se redujo a USD 278 millones a fines de ago-26, desde USD 485 millones en jul-26. En el mercado de cambios, las compras netas de billetes y divisas de personas humanas bajaron USD 467 millones en ago-26, hasta USD 2.677 millones.
Dado el sesgo vendedor que vienen mostrando las curvas en pesos, los FCI money market y renta fija de corto plazo se posicionan como una buena alternativa. Raíces 24/7 (Ahorro Pesos) ofrece un rendimiento en el área de 20,0% anualizado con volatilidad mínima. Raíces Fideicomisos (fideicomisos financieros) y Renta en Pesos (renta fija ARS de corto plazo) ofrecen un mayor carry en pesos, manteniendo niveles de riesgo acotados dado que la duration de ambos fondos no supera los 6 meses.
El Tesoro licita hoy un Boncap a 107 días, un Boncer a may-27, un bono TAMAR a jul-27 y dos instrumentos dollar linked con vencimiento en oct-26 y nov-26. Los vencimientos ascienden a $8,6 billones frente a depósitos del Tesoro en pesos en el BCRA por $8,1 billones al 23/9. Es la cuarta licitación consecutiva sin instrumentos en pesos con vencimiento en 2028 o posterior y la tercera sin Bonares. El resultado permitirá evaluar la demanda por instrumentos en pesos en un contexto de rendimientos más altos. También mostrará cómo se distribuye esa demanda entre cobertura cambiaria, tasa real y tasa nominal.
Renta Variable
El Merval cayó 4,2% en pesos y 5,6% en dólares y acumuló su segunda baja semanal consecutiva. La diferencia con la renta variable global fue amplia: el EEM subió 1,4% y el S&P 500 1,2%. Al igual que en la deuda soberana, el comportamiento de las acciones locales estuvo asociado principalmente a factores idiosincráticos, con el aumento del riesgo país y el dato de actividad entre los elementos más relevantes de la semana.
Todos los sectores cerraron en baja medidos en dólares. Finanzas lideró las caídas (-7,4%), seguido por real estate (-5,2%), consumo discrecional y energía (-5,0%), servicios públicos (-4,4%) y servicios de comunicación (-4,3%). Los retrocesos más moderados se observaron en consumo cíclico (-2,3%), construcción (-2,4%) y materiales (-2,5%). El sector energético cayó a pesar de un Brent firme y de la buena recepción de la colocación de Vista, lo que sugiere que el factor riesgo soberano predominó sobre los fundamentos sectoriales.
Entre los papeles individuales, los bancos registraron las mayores bajas (SUPV -8,3%, BMA -7,9%, BBAR -6,4%, GGAL -5,9%), junto con EDN (-7,7%). Estos movimientos son consistentes con la sensibilidad del sector financiero al riesgo soberano y al nivel de actividad. BYMA (-4,7%), TGSU2 (-4,6%) y TRAN (-4,1%) también cayeron por encima del promedio, mientras que YPFD retrocedió 3,7%. Sólo CRES (+1,1%) y TGNO4 (+0,9%) cerraron en terreno positivo. En Nueva York, BIOX (+3,9%) fue el único ADR con alzas, tras la fuerte caída de la semana previa. Las mayores bajas correspondieron a SUPV (-10,0%), EDN (-9,0%), BMA (-8,3%) y BBAR (-7,7%), mientras que YPF cedió 5,2%.
Hacia adelante, la evolución del riesgo país seguirá siendo el principal determinante del desempeño relativo del Merval, en particular para bancos y utilities. Los sectores más ligados al ciclo interno quedarán además expuestos a la confirmación o reversión de la debilidad de la actividad en los próximos datos. El resultado de la licitación, las novedades del FMI y la actualización del REM serán referencias relevantes. En el plano externo, la mejora de la renta variable global y emergente no se trasladó al mercado local durante la semana, lo que refuerza el peso de los factores locales en la dinámica de corto plazo.