Los activos argentinos revirtieron parcialmente las pérdidas de las dos semanas previas. El riesgo país bajó 48 bps hasta 600 bps, lo que recupera algo menos de la mitad de la ampliación acumulada en ese lapso (+123 bps), y los Globales avanzaron 2,8% en promedio. En renta variable, el Merval subió 2,3% en pesos y 3,1% en dólares, e interrumpió tres bajas semanales consecutivas. A diferencia de las semanas anteriores, el desempeño local superó al de sus comparables: la deuda emergente (EMB) ganó 0,9% y el EEM cayó 2,3%.
El escenario internacional fue mixto. Los rendimientos de los Treasuries retrocedieron (2 años -6,7 bps hasta 4,76% y 10 años -4,4 bps hasta 5,23%) y el índice MOVE cayó 6,1%, aunque la tasa a 10 años permanece por encima de 5%. El S&P 500 subió 0,6% mientras el EEM cedía, y el Brent avanzó 2,0% hasta USD 104 en un marco de tensiones en el Golfo Pérsico (ataque a un petrolero frente a Catar, advertencias de Irán sobre Ormuz y el impacto del huracán Isaías sobre el 25% de la producción del Golfo de México). Tras la suba de 25 bps de la Fed en sep-26, Bloomberg anticipa que las minutas mostrarían amplio respaldo a al menos un aumento adicional este año. En Brasil, Flávio Bolsonaro se impuso en la primera vuelta y se perfila como favorito para el balotaje del 25/10.
En el plano local, el mercado cambiario mostró menor tensión. El Spot cerró en $1.515,5 (-0,3%) y las cotizaciones financieras cedieron 0,7% (CCL $1.612 y MEP $1.538). La brecha CCL/Spot bajó 50 bps hasta 6,4% y la del MEP 40 bps hasta 1,5%. La tasa TAMAR descendió 175 bps hasta 22,4% TNA. Según una presentación de Werning, las empresas y provincias emitieron USD 23.600 millones desde oct-25 y liquidaron USD 19.000 millones, por lo que resta un saldo de USD 4.600 millones, superior a los USD 2.600 millones de vencimientos y recompras anunciados para el 4T26 y el 1T27. Los giros de dividendos acumulan USD 4.000 millones en 2026, un nivel inédito para esta altura del año en la última década.
Los datos de actividad mantuvieron un tono débil. La industria rebotó 1,9% mensual en ago-26 y la construcción 0,4%, tras caídas de 5,1% y 4,4% en jul-26. En términos interanuales, ambas continúan en terreno negativo (-3,2% y -4,4%). Los pronosticadores del REM recortaron otros 0,6 pp su estimación de crecimiento para 2026, hasta 1,5%, y proyectan una caída de 1,0% en el tercer trimestre, que configuraría una recesión técnica. En materia de precios, la inflación de CABA fue 1,8% en sep-26 (núcleo 1,7%) y el REM estima 1,9% para el dato nacional. El Gobierno también anunció la privatización de AySA por USD 340 millones.
Entre los eventos a seguir, el INDEC publicará la inflación de sep-26 el martes 13/10 y el Tesoro licitará el 14/10, con un vencimiento sensiblemente menor al de fin de mes. Además, habrá que estar atento a cómo sigue evolucionando el conflicto en Medio Oriente, el precio del crudo, y las tasas a nivel global.
Deuda Hard Dollar
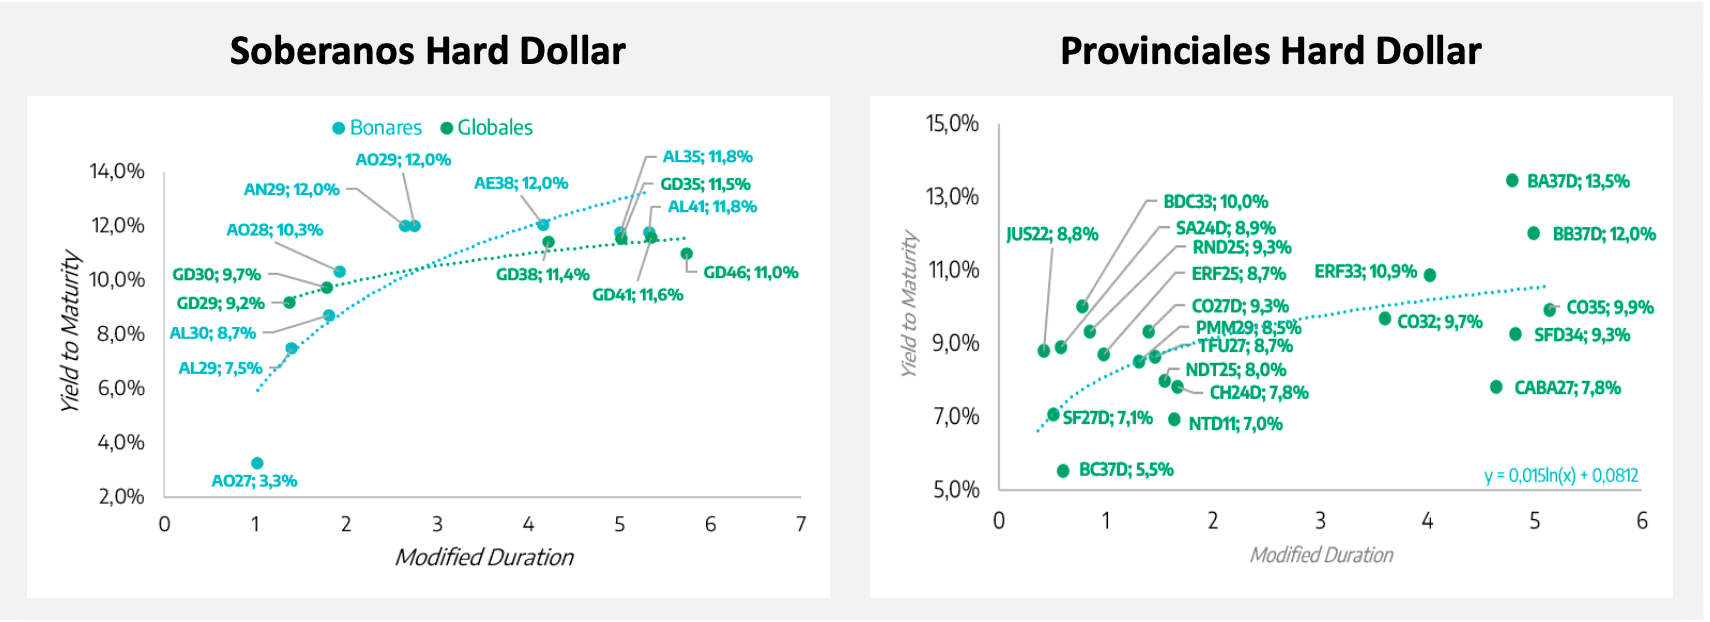
Los Globales ganaron 2,8% en promedio y el riesgo país cerró en 600 bps, con una compresión de 48 bps. Por precio, las alzas fueron mayores en el tramo largo (GD38 +3,3%, GD35 +3,2%, GD41 y GD46 +3,1%) que en el corto (GD29 +1,6% y GD30 +2,2%). En tanto, las TIR del GD29 y el GD30 bajaron 108 y 119 bps (hasta 8,9% y 9,5%), mientras que en el resto de la curva la baja fue de entre 53 y 75 bps (GD35 11,2%, GD38 11,1%, GD41 11,2% y GD46 10,9%). El resultado fue una curva más empinada, a diferencia del movimiento paralelo de la semana previa.
Esta vez los Globales avanzaron más de tres veces lo que subió la deuda emergente (EMB +0,9% y CEMB+0,5%). La compresión de las TIR (53 a 119 bps) también fue muy superior al descenso de los Treasuries (entre 4 y 7 bps), de modo que el movimiento estuvo asociado principalmente a una menor prima de riesgo y no al nivel de la tasa base.
El resto de los segmentos acompañó con menor intensidad. Los Bonares siguieron un patrón similar al de los Globales, con alzas de entre 2% y 3,6% en la mayor parte de la curva (AL30 +2,6%, AL35 +3,6%, AE38 +3,5% y AL41 +3,5%). Los BOPREAL avanzaron 0,3% en promedio, consistente con su perfil de menor duration. Los provinciales subieron 0,3%, con ganancias en los títulos largos de Buenos Aires (BA37D +1,9%, BB37D +0,7%) y Córdoba (CO32 +0,9%). En el segmento corporativo y provincial, la presentación de Werning sugiere que el saldo emitido y aún no liquidado supera los vencimientos y recompras previstos hasta el 1T27, lo que podría moderar la demanda de divisas asociada a esos pagos. Los giros de dividendos, en cambio, continúan como componente de demanda en el mercado de cambios.
En este contexto, Raíces Dólares Plus recuperó parcialmente tras la corrección de las semanas previas; con 65% de soberanos, 25% de corporativos, y 10% de provinciales, el fondo muestra una variación positiva de 3,63% directo en lo que va del año. Para perfiles que busquen una menor volatilidad, pero con apetito por la renta fija, Raíces Renta en Dólares invierte principalmente en instrumentos corporativos de elevada calidad crediticia; en el acumulado anual, el fondo muestra un rendimiento anualizado de 6,1%.
Hacia adelante, la trayectoria de las tasas largas estadounidenses seguirá siendo relevante para la curva soberana, en un contexto en el que se espera que las minutas de la Fed refuercen la señal de endurecimiento.
En el plano local, la inflación de sep-26, la revisión con el FMI y el resultado del balotaje en Brasil se perfilan como los principales puntos de referencia. Después de la compresión de la semana, el nivel de riesgo país seguirá condicionado a que los indicadores externos mantengan la dirección observada.
Deuda en pesos
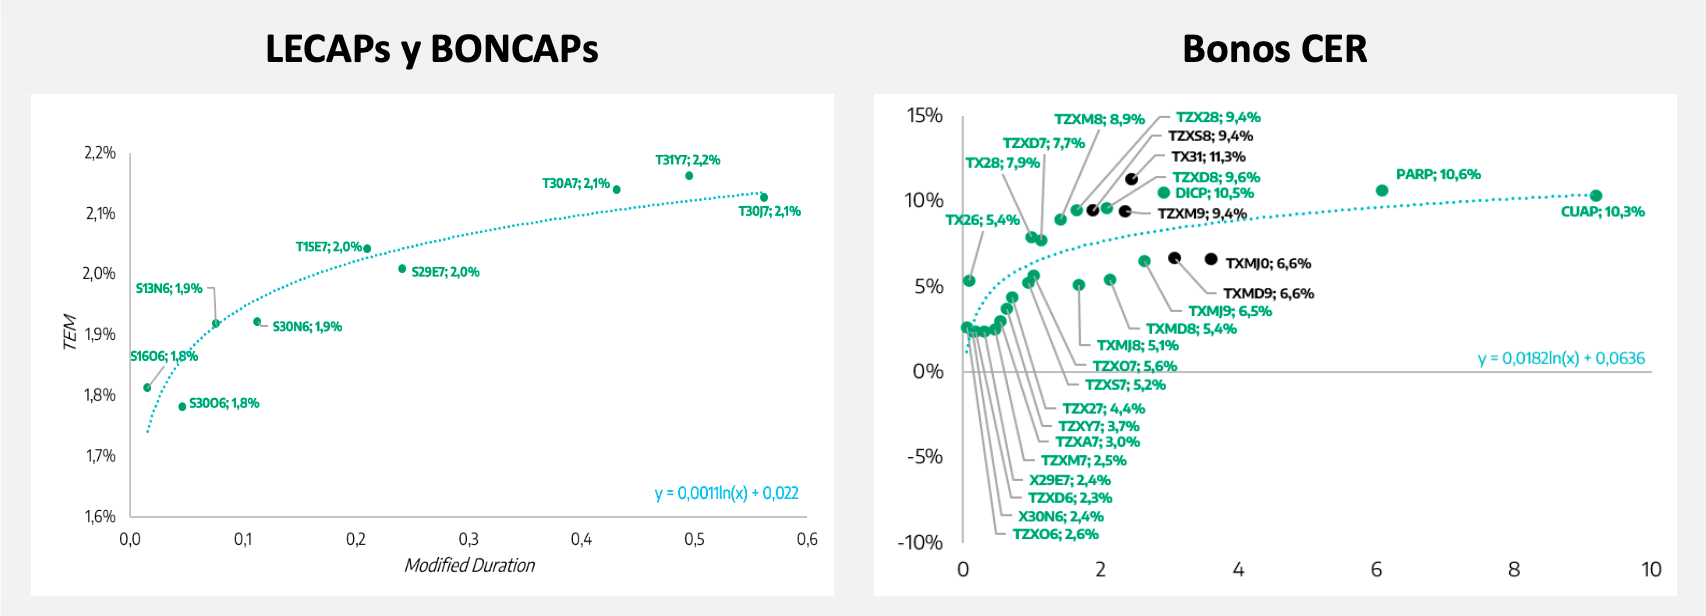
La tasa fija mostró avances de 0,4% en promedio, con la compresión de rendimientos concentrada en el tramo intermedio. Los instrumentos con vencimiento entre ene-27 y jul-27 bajaron entre 35 y 97 bps (T15E7 27,4%,
T30A7 28,9%, T31Y7 29,3% y T30J7 28,7% de TNA), mientras que los instrumentos más cortos de nov-26 se mantuvieron en torno a 25,6%. La TNA promedio del segmento cerró en 26,7%, 23 bps por debajo de la semana anterior. La TAMAR descendió 175 bps hasta 22,4%, un movimiento que acompañó la mejora del segmento de tasa fija.
En la curva CER, el tramo medio fue el de mejor desempeño (+1,2%), frente a +0,6% en los tramos corto y largo, con ganancias destacadas en TZXM9 (+2,5%), TZXD8 (+1,6%) y TZXS8 (+1,4%). Los bonos TAMAR promediaron +0,7%, con mayor avance en el tramo largo (+1,1%) que en el corto (+0,5%). En términos de expectativas, los breakevens CER/tasa fija se ubican en 2,1% mensual para sep-26 y oct-26 y en 1,8% para los meses siguientes hasta mar-27. Esos niveles se mantienen por encima de las proyecciones del REM, que estima 1,9% para el mes en curso y entre 1,6% y 1,7% para cada uno de los próximos seis meses. Si la inflación convergiera a las proyecciones del REM, la tasa fija ofrecería un rendimiento relativo favorable frente a los instrumentos CER. En la semana, sin embargo, el tramo medio CER superó a la tasa fija, un resultado que refleja también la mayor sensibilidad de ese segmento al dato de inflación de la semana próxima.
En el segmento bancario, el BCRA colocó el segundo tramo de plazos fijos UVA del FGS por $200.000 millones. Se adjudicaron $196.748 millones a 5 años a una tasa promedio de UVA+4,79%, 15 bps por debajo del primer tramo, y solo $3.252 millones a 1 año a UVA+2,71%. Se recibieron ofertas por $246.000 millones de 14 entidades, con 12 adjudicatarias. La participación fue similar a la de la primera subasta y las tasas resultaron levemente menores en el plazo con adjudicaciones relevantes.
Hacia adelante, el INDEC publicará la inflación nacional de sep-26 el martes 13/10, con una estimación del REM de 1,9%, frente a 1,8% en CABA. El Tesoro licitará el 14/10 con un vencimiento de $4,9 billones, sensiblemente inferior al de fin de mes, lo que reduce la presión de corto plazo sobre el financiamiento en pesos. La menor tensión cambiaria observada en la semana (brecha CCL/spot de 6,4% y canje en torno a 4,8%) aporta un contexto de mayor estabilidad para la demanda de instrumentos en moneda local.
Renta variable
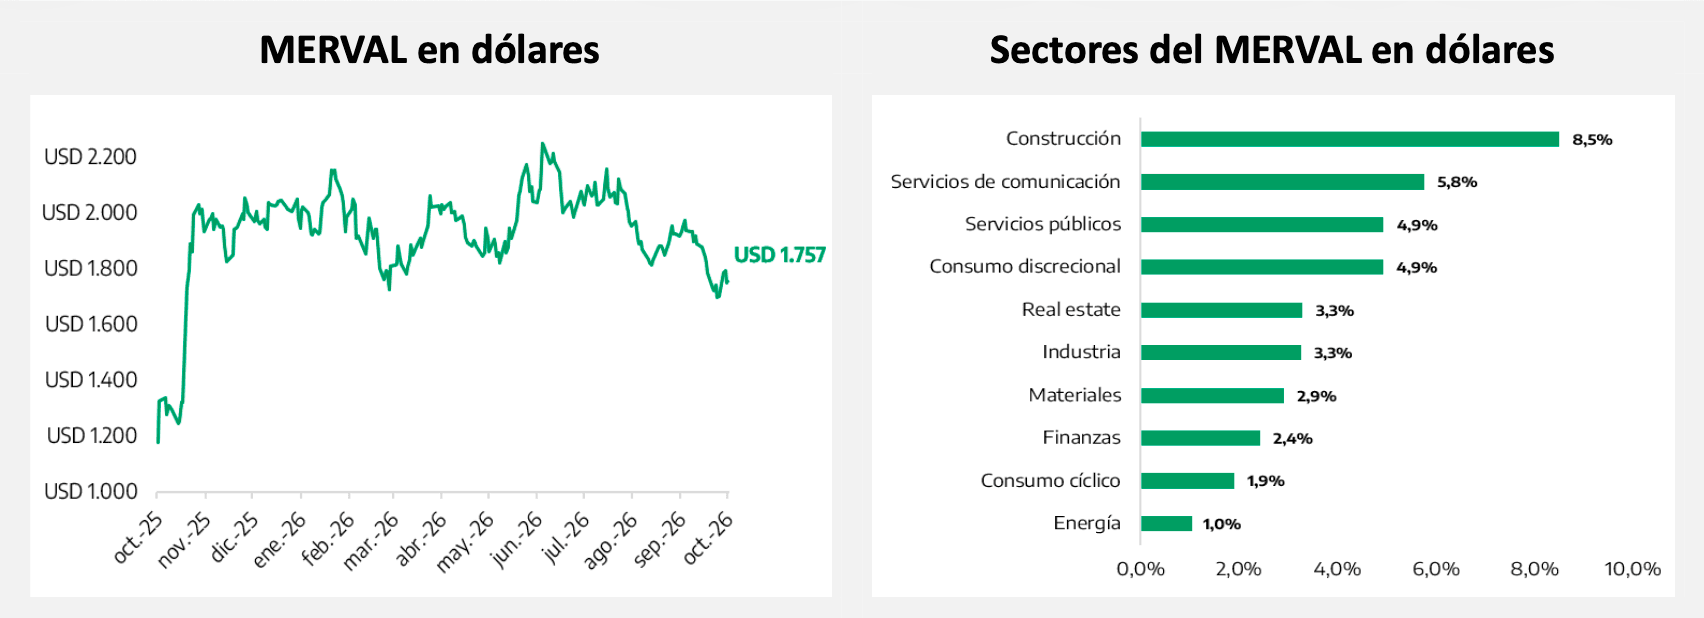
El Merval subió 2,3% en pesos y 3,1% en dólares hasta USD 1.757, interrumpiendo tres bajas semanales consecutivas. La diferencia entre ambas variaciones refleja la baja de 0,7% del CCL en la semana. El desempeño relativo fue marcadamente favorable. El EEM cayó 2,3%, de modo que el índice local superó al referente emergente por más de 5 puntos, mientras que los índices estadounidenses mostraron variaciones acotadas (S&P 500 +0,6%, Dow Jones +0,1% y Nasdaq sin cambios). La recuperación coincidió con la compresión de 48 bps del riesgo país, lo que refuerza la lectura de que los factores locales continuaron siendo determinantes del desempeño relativo de las acciones.
Medidos en dólares, los diez sectores cerraron en alza. Construcción lideró (+8,5%), seguida por servicios de comunicación (+5,8%), servicios públicos (+4,9%) y consumo discrecional (+4,9%). Los sectores de menor avance fueron energía (+1,0%), consumo cíclico (+1,9%) y finanzas (+2,4%). Es llamativo que el sector energético se haya rezagado en una semana en que el Brent subió 2,0%, con YPFD prácticamente sin cambios (-0,1%). También la participación de los bancos fue inferior a la del índice a pesar de la baja del riesgo país (GGAL +2,0%, SUPV +2,5%, BBAR +1,0% y BMA +0,8%), lo que indica que el rebote no se explicó únicamente por la evolución del riesgo soberano. El avance de construcción contrastó con los datos de actividad del sector, que siguen en terreno negativo en términos interanuales.
Entre los papeles individuales, las mayores alzas en pesos correspondieron a TECO2 y LOMA (+8,1% cada una), CEPU (+7,4%), METR (+5,3%), TGSU2 (+4,8%) y PAMP (+4,4%). Se destacó la concentración en compañías de servicios públicos y generación. TRAN (-6,7%) fue la baja más pronunciada, seguida por TXAR (-0,8%) y ALUA (-0,6%). En Nueva York, los ADRs acompañaron el movimiento y varios superaron a sus subyacentes locales: TEO (+9,2%), LOMA (+9,3%), CEPU (+8,4%), PAM (+5,6%) y TGS (+5,5%), con MELI en +9,4%. En el segmento financiero, los ADRs avanzaron entre 2,1% y 3,8%, y BIOX (-4,0%) fue la única baja del panel.
De cara a los próximos días, el riesgo país seguirá siendo la variable de referencia para el desempeño relativo del Merval, en particular en bancos y utilities. Los catalizadores en agenda incluyen la inflación de sep-26 (13/10), la licitación del Tesoro (14/10), las minutas de la Fed y el balotaje en Brasil (25/10). La proyección del REM de una caída de 1,0% de la actividad en el tercer trimestre es un elemento a monitorear para los sectores más expuestos al nivel de actividad local.