
La heterogeneidad en aumento es una de las principales constantes de la economía argentina de los últimos dos años y medio. La dinámica contrapuesta se verifica entre sectores de actividad, pero también entre firmas: las grandes empresas de las ramas perdedoras muestran un escenario peor que en 2023, mientras que quienes actúan en los rubros ganadores se encuentran mejor. En este informe cuantificamos la disparidad entre sectores y firmas, enfocándonos en ventas, márgenes de ganancias y masa salarial, incluyendo remuneraciones, beneficios y cargas sociales. Para esto, dividimos a las grandes empresas en cinco sectores: Alimentos y bebidas, Materiales y construcción, Consumo y otros, Petróleo y gas y Energía regulada y generación.
Al comparar entre sectores, lo primero que resalta es la dinámica contrapuesta: las primeras tres ramas caen más de 25% entre 2026 y 2023, en tanto que Petróleo y gas crece 24,3% y Energía regulada 8,3%. Los números interanuales no cambian las conclusiones: mientras que Alimentos y bebidas y Consumo y otros tuvieron un peor desempeño en el segundo trimestre de 2026 que en igual período de 2025 (-4,5% y -5,9%, respectivamente), Energía regulada y generación y Petróleo y gas siguieron en crecimiento (+16,5% y +15%, respectivamente). La excepción fue Materiales y construcción, que muestra un rebote de 8%, luego de haber caído 21,5% i.a. el año pasado: así, sus ventas se ubican 15,4% por debajo de 2024.
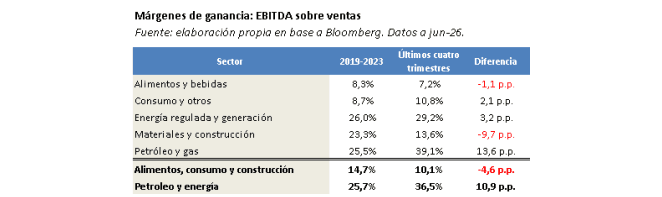
Los márgenes de ganancia también muestran dinámicas heterogéneas: mientras que en el segmento energético se está operando con retornos sobre ventas promedio del 35% en los últimos doce meses, en los rubros más vinculados con el ingreso interno esta se ubica en torno del 10%. Más allá de la diferencia de niveles, es importante notar que solo Materiales y construcción comprimió sus márgenes en los últimos meses: en contraste, Alimentos y bebidas y Consumo y otros siguen operando cerca de los niveles de 2019-2023.
La caída real de la masa salarial declarada, suma del total de remuneraciones, beneficios y cargas sociales, explica cómo pueden haberse sostenido los márgenes en un contexto de caída de ventas -y de aumento de tarifas de energía en términos reales-. En total, esta línea se contrajo 16,7% en el segmento “grandes empresas” entre 2023 y la primera mitad de 2026. Vale notar que en este caso no es todo caída del salario real: también hay una menor cantidad de empleados formales, tal como lo reflejan los datos de Capital Humano para el agregado.
La heterogeneidad entre sectores, y en consecuencia entre empresas, se viene profundizando en los últimos meses largos. Hacia adelante, si no hay cambios en la política económica, la evolución contrapuesta se agudizará en lugar de matizarse. Asimismo, los sectores ganadores parecen explicarse más por factores externos y exógenos que por “resultados positivos” de la política económica: maduración de Vaca Muerta y suba de precios internacionales de la energía.
Grandes empresas: caída de ventas y de masa salarial
La heterogeneidad en aumento es una de las principales constantes de la economía argentina de los últimos dos años y medio. La dinámica contrapuesta se verifica entre sectores de actividad, pero también entre firmas: las grandes empresas de las ramas perdedoras muestran un escenario peor que en 2023, mientras que quienes actúan en los rubros ganadores se encuentran mejor. La brecha sectorial, entonces, no distingue entre tamaños de firma.
En este informe intentaremos cuantificar esta disparidad entre sectores y firmas, enfocándonos en i) ventas, ii) márgenes de ganancias y iii) masa salarial, incluyendo remuneraciones, beneficios y cargas sociales.
Para esto, dividimos a las grandes empresas en cinco sectores: Alimentos y bebidas (Arcor, Mastellone, Molinos Rio de la Plata, Havanna, Ledesma y Compaña Introductoria de Buenos Aires -CIBA-), Materiales y construcción (Ferrum, Holcim y Loma Negra, Aluar, Fiplasto, Ternium), Consumo y otros (Grimoldi, Laboratorio Richmond y Mirgor), petróleo y gas (YPF y Vista) y Energía regulada y generación (Edenor, Edesur, TGS, TGN y Pampa). Lo que se verifica es que, mientras que los primeros tres rubros retrocedieron en los últimos treinta meses, los últimos dos crecieron.
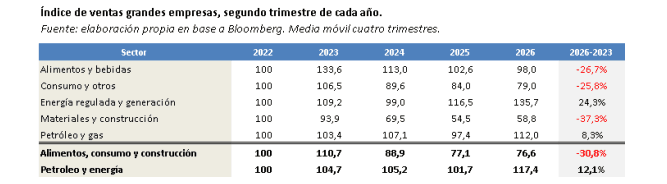
Como se desprende de la tabla, la heterogeneidad es significativa, aunque con un hecho estilizado: las tres caídas son más significativas que los dos crecimientos: mientras que los deterioros van del -25,8% al -37,3%, los avances son de 8,3% y 24,3%. Si bien la ponderación de cada sector determinará su incidencia a nivel agregado, el panorama sectorial refleja una asimetría: las contracciones son más aceleradas que los avances.
Los números interanuales no cambian sensiblemente las conclusiones: mientras que Alimentos y bebidas y Consumo y otros tuvieron un peor desempeño en el segundo trimestre de 2026 que en igual período de 2025 (-4,5% y -5,9%, respectivamente), Energía regulada y generación y Petróleo y gas siguieron en crecimiento (+16,5% y +15%, respectivamente). La excepción fue Materiales y construcción, que muestra un rebote de 8%, luego de haber caído 21,5% i.a. el año pasado: así, sus ventas se ubican 15,4% por debajo de 2024 -y, de hecho, son el sector que más se contrajo respecto de 2023-.
Haciendo foco en este sector, se observa que la mejora viene explicada por Aluar, favorecida por la evolución de los precios internacionales de los commodities -el índice de ventas se construye como el valor corriente de facturación deflactado por el IPC, así la mejora en términos reales no implica, necesariamente, un aumento en volúmenes efectivos-. En sentido contrario, el resto de las empresas continúa con sus ventas en retroceso. La heterogeneidad se replica, en este caso a nivel intrasectorial: el grueso del avance obedece a la mejora de una sola empresa, en tanto que el resto del rubro permanece en contracción.
En paralelo, Petróleo y gas y Energía regulada y generación mantuvieron su dinámica expansiva. Su aumento de ventas obedeció a una combinación de mayor producción -en línea con el avance de la explotación de Vaca Muerta-, mejores precios y, en el caso de los servicios regulados, la continuidad del ajuste tarifario. De esta forma, se verifica que son actividades cuya dinámica está determinada más por factores externos y de oferta que por incrementos vinculado a la política de corto plazo. Asimismo, y no menor, presentan una exposición acotada al mercado interno, y cuando lo hacen, su demanda suele ser bastante inelástica a los cambios en el ingreso -el consumo de energía es moderadamente sensible al poder adquisitivo-.
De las ventas a la rentabilidad. La diferencia entre sectores se mantiene al observar los márgenes de ganancia. Mientras que energía y petróleo presentan márgenes de EBITDA sobre ventas1 elevados en términos históricos, promediando el 35%, el resto de las empresas muestra un panorama más heterogéneo.
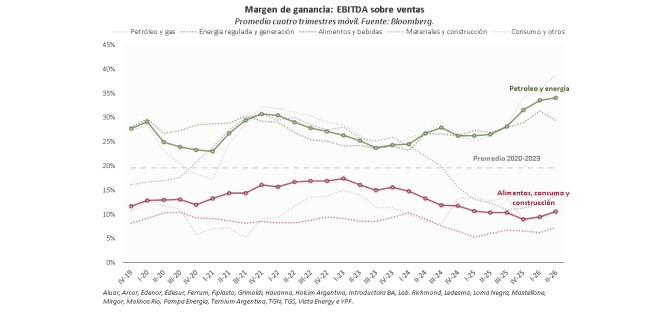
La correlación entre la dinámica de las ventas y los márgenes de rentabilidad muestra algunas particularidades. En los rubros ganadores la secuencia fue lineal: más ventas se tradujeron en más margen. Ahora bien, en los perdedores la evolución fue más compleja.
Mientras que la compresión de la facturación hizo lo propio en el ratio EBITDA sobre ventas para las empresas de Materiales y construcción, en el caso de Alimentos y bebidas y Consumo y otros la dinámica fue distinta: luego de una compresión significativa en 2024, las empresas lograron ajustar sus estructuras de costos -ahora veremos cómo- manteniendo “a flote” la tasa de ganancia, en niveles cercanos a los de 2019-2023: 8,3% para Alimentos y bebidas y 8,7% para Consumo y otros (vs. 7,2% y 10,8% en los últimos cuatro trimestres, respectivamente).
Vale notar que márgenes constantes no implica ganancias constantes: éstas no solo dependen de la rentabilidad por unidad vendida, sino también de las cantidades operadas. Así, es posible que sectores con mayores tasas de rentabilidad estén ganando menos (o al revés: que sectores con menores márgenes tengan mayores masas de ganancia).
Para esto será necesario mirar otras líneas que afectan la ganancia agregada, como por ejemplo los pagos por remuneraciones, beneficios y cargas sociales: la masa salarial declarada. En este punto, y en línea con los datos del Índice de Salarios que publica INDEC y de empleo formal de Capital Humano, se observa que todos los rubros ajustaron sus gastos en materia de “masa salarial declarada”: los pagos por remuneraciones, beneficios y cargas sociales se redujeron 16,7% en términos reales entre el primer semestre de 2026 y el promedio de 2023. Así, menos pagos al personal explican por qué ciertos márgenes de ganancias sectoriales pudieron recuperarse en un contexto de menores ventas.
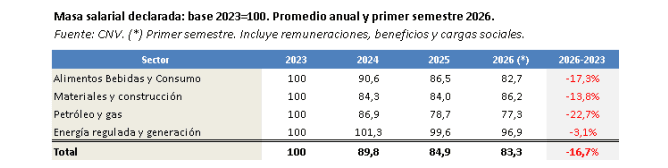
Un dato importante para recordar es que, en el caso de Petróleo y gas, mayor incremento de ventas y mayor caída de la masa salarial declarada de los sectores analizados, esta dinámica contraintuitiva obedece a la sustitución de pozos convencionales por no convencionales y su menor demanda de mano de obra. En este sentido, según los datos de Capital Humano, la cantidad de puestos de trabajo formales del sector se contrajo 11% en el período bajo análisis, explicando parte significativa de la contracción de su “masa salarial declarada”.
La heterogeneidad entre sectores, y en consecuencia entre empresas, se viene profundizando desde 2024. Hacia adelante, sin cambios en la política económica, la evolución contrapuesta se agudizará. Los sectores ganadores se explican más por factores externos y exógenos que por “resultados positivos” de la política económica: maduración de Vaca Muerta y suba de precios internacionales de la energía.