
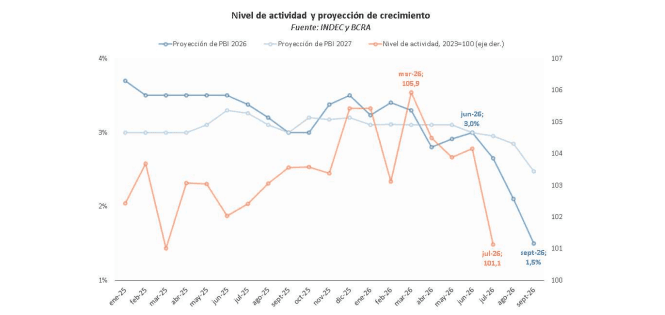
La economía cayó 2,9% en julio y quedó 4% por debajo del cierre de 2025. En este marco, el REM del Banco Central ajustó sus proyecciones de crecimiento para 2026, que pasaron de 3% en junio a 1,5% en septiembre. En simultáneo, el mismo informe redujo el avance esperado para 2027 de 3% a 2,5%. Dado que el arrastre estadístico de este año podría ser negativo -el nivel de actividad debería crecer al menos 2,3% entre agosto y diciembre para evitarlo- tiene sentido preguntarnos qué podría impulsar a la actividad en el corto plazo.
El Producto Bruto Interno medido por demanda tiene cuatro componentes: consumo privado, consumo público, inversión y exportaciones. El primero representa más del 70% del PBI y depende principalmente del poder adquisitivo, el nivel de empleo, el crédito y las transferencias del sector público a los hogares. En el acumulado de los primeros siete meses del año, el salario real formal cayó 1% según los números de INDEC, acumulando -2,8% en los últimos doce meses. Los Convenios Colectivos de Trabajo muestran que la pérdida de poder adquisitivo tiene un carácter regresivo: solo 2 de los 14 CCT que están por debajo del promedio no cayeron. Dado que los ingresos más bajos tienen menor capacidad de ahorro que los más altos, y por tanto se consume un mayor porcentaje de estos, el perfil regresivo agrava la caída de la demanda interna.
Si el consumo no impulsara esta economía, la inversión podría tomar ese lugar. Sin embargo, los números complican el optimismo: en la primera mitad de 2026 cayó 3% según INDEC, y en el acumulado a agosto el número se estiró a -4%, según los principales indicadores adelantados. Por su parte, el último Índice de Confianza Empresaria de INDEC se ubicó en -20,2, mínimo del año: más de la mitad de los empresarios consultados considera que su cartera total de pedidos está “por debajo de lo esperado”, un 20% dice que su stock está “por encima de lo esperado” y mismo porcentaje proyecta una caída de producción para septiembre-noviembre. Con este panorama y la volatilidad de tasas de 2025, es difícil esperar un rebote de la inversión.
Por último, quedan las exportaciones, que representan 25% del PBI. Su incremento de 11,5% en los últimos doce meses no alcanza para compensar la contracción de los demás componentes de la demanda agregada. Hacia adelante, si bien es probable que esta variable siga en ascenso, no alcanzaría para revertir el retroceso del consumo y la inversión.
La economía habría entrado en recesión técnica en el tercer trimestre, y será difícil superar el estancamiento en el corto plazo: la magra trayectoria de los salarios y el empleo, en un contexto de crédito y gasto público en caída limitan la recuperación del consumo. El deterioro de las expectativas que muestran las encuestas empresariales y el sesgo contractivo de la política monetaria en materia de financiamiento al sector privado, complican el rebote de la inversión. El dinamismo de las exportaciones no compensa la caída de la demanda interna.
Sin rebote a la vista: ¿hasta cuándo durará el estancamiento?
La economía cayó 2,9% en julio y quedó 4% por debajo del cierre de año pasado. En este contexto, el Relevamiento de Expectativas de Mercado (REM) del Banco Central ajustó sus proyecciones de crecimiento para 2026, que pasaron de 3% en junio a 1,5% en septiembre. En simultáneo, el mismo informe redujo el avance esperado para 2027 de 3% a 2,5%.
Ahora bien, dado que es probable que el arrastre estadístico de este año sea negativo -el nivel de actividad debería crecer al menos 2,3% entre agosto y diciembre para evitarlo, y 1,4% para llegar al número del REM-, tiene sentido preguntarnos qué podría impulsar la actividad en los meses venideros, es decir, cuándo y por qué se podría superar el estancamiento en el que está inmersa la economía.
En primer término, sobresale que el deterioro por oferta es generalizado. Por caso, en julio de 2026, solo 2 de los 15 sectores se ubicaron por encima de diciembre 2025: pesca (+4,5%) y minas y canteras (+6,5%), que en conjunto representan el 5% de la economía. En contraste, el 95% restante está produciendo menos que a finales del año pasado, donde sobresalen Comercio, Industria y Construcción, que representan un 35% de la economía, con caídas de 4,6%, 2,8% y 2,1%, respectivamente.
Por su parte, Intermediación financiera y Agricultura y ganadería, que habían motorizado el rebote de la última parte del año pasado, revirtieron la dinámica positiva en 2026: en el primer caso por la contracción real de los préstamos (-3,1% entre enero y julio y -3,6% entre enero y septiembre) y en el segundo por el buen cuarto trimestre de 2025 (+11,5%), cuando la cosecha récord de trigo y maíz dejó una base de comparación alta para los meses siguientes.
El rojo por oferta, entonces, es transversal, de modo que será difícil esperar un rebote tirado por encadenamientos sectoriales: a pesar de que la extracción de minas y canteras necesita de servicios de transporte y producción manufacturera, su avance no está alcanzando para revertir la menor demanda de las demás ramas de actividad. Al revés, la caída de la construcción o la producción industrial, por ejemplo, afectan negativamente a las demás ramas de la economía, “contagiando la caída”.
El Producto Bruto Interno medido por demanda suma cuatro componentes: consumo privado, consumo público, inversión y exportaciones. Analizar qué explica cada uno nos ayudará a precisar cuándo y por qué la economía podría “pegar la vuelta”. El consumo privado representa más del 70% del PBI, por lo que tiene sentido detenerse en su evolución esperada.
A su vez, esta variable depende principalmente del poder adquisitivo, el nivel de empleo, el crédito y las transferencias del sector público a los hogares. Vamos por partes. En el acumulado de los primeros siete meses del año, el salario real formal -aquel que surge de los registros informativos- cayó 1% según los números de INDEC, arrastrando una pérdida de 2,8% en los últimos doce meses. Si bien es cierto que en los últimos meses se verificó una recuperación (+0,8% entre junio y julio), ésta no se extendería de modo tal de impulsar un rebote del consumo.
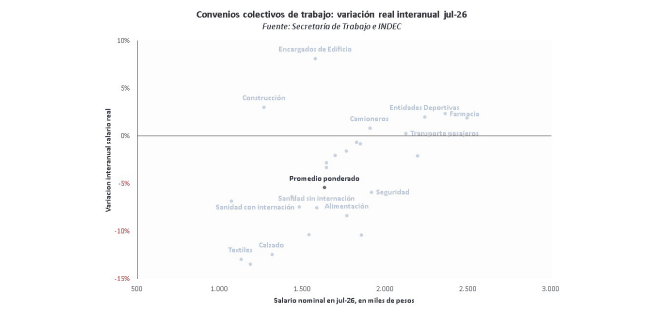
Si desagregamos los distintos Convenios Colectivos de Trabajo (CCT), la pérdida de poder adquisitivo muestra su carácter regresivo: solo 2 de los 14 CCT que están por debajo del promedio no cayeron en términos reales (Encargados de edificio y Construcción) en julio 2026, en tanto que 6 de los 13 que están por encima de la media crecieron en términos reales. Este perfil no es solo un problema en términos distributivos, sino que, además, afecta más que proporcionalmente al consumo: los salarios más bajos se gastan en mayor proporción que los más altos, producto de su menor capacidad de ahorro. En consecuencia, no solo la caída del salario real complica la recuperación de la demanda interna, sino que su perfil regresivo la profundiza.
Los datos no son más alentadores en cantidad de trabajadores: en julio se perdieron 21.000 empleos con aporte jubilatorio, según los datos de SIPA, y más de 135.000 en el último año (-1%). El rojo obedeció a la contracción de 2,1% en el empleo privado registrado y de 0,7% en el público. En contraste, la categoría Monotributo creció 2,7%, pero no alcanzó a compensar el deterioro de las demás modalidades de empleo. A la pérdida de poder adquisitivo se suma, entonces, la pérdida de puestos de trabajo, y el consumo sufre un doble golpe.
En materia de crédito, la contracción de 3,6% entre enero y septiembre se convierte en un desplome de 10% cuando solo miramos los préstamos a las familias (personales y tarjetas). En este caso, tasas nominales anuales que duplican a la inflación esperada y una política más restrictiva por parte del sistema financiero, producto de que la mora está en niveles récord de los últimos veinte años, explican la baja y vuelven difícil pensar en una recuperación de corto plazo.
Por último, como marcamos en el Semana Económica 952, la contracción de los ingresos del Sector Público Nacional (-4,2% i.a. en el acumulado enero-agosto) complica el aumento del gasto, restando también fuerza a este motor para recuperar el nivel de actividad. En este sentido, vale notar la falta de margen del Gobierno Nacional para hacer política contracíclica, algo que suele ser la norma en los países de ingreso medio: acumular resultados positivos en los momentos de crecimiento de la economía para luego usarlos en los momentos de caída. En la Argentina de 2025, la rebaja de retenciones a las exportaciones redujo 15% i.a. la recaudación por este tributo en términos reales durante el año pasado. Así, restó margen y flexibilidad para adoptar políticas más activas en tiempos de caída del nivel de actividad, es decir, en la actualidad.
En el mismo sentido, y como marcamos en el Semana Económica 953, la aprobación de la reforma de la Carta Orgánica del Banco Central limitaría su giro de utilidades al Tesoro (algo que se usó en 2025 y 2026). Si el riesgo país sigue estacionado en 600 puntos básicos y por tanto la emisión de deuda en dólares en el mercado local y externo permanece cerrada, el Gobierno Nacional deberá reforzar su ajuste fiscal y monetario en 2027 para conseguir los pesos para comprar los dólares necesarios para pagar la deuda en moneda extranjera. El Sector Público tampoco motorizaría la recuperación de la actividad.
Si el consumo no impulsara esta economía, la inversión podría tomar ese lugar. Sin embargo, los números complican el optimismo: en la primera mitad de 2026 cayó 3% según los datos de INDEC, y en el acumulado a agosto el número se estiró a -4%, según los principales indicadores adelantados.
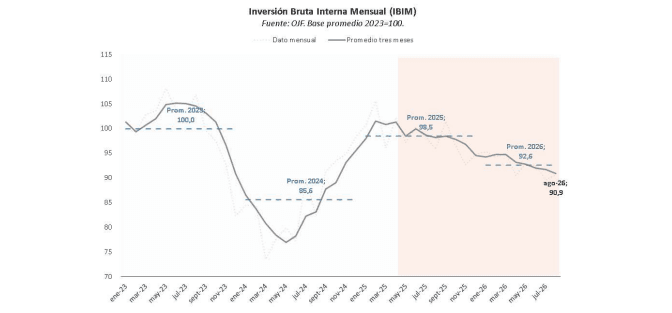
La última Encuesta de Tendencia de Negocios de INDEC tampoco refleja una mejora de esta variable en el corto plazo. Más de la mitad de los empresarios consultados considera que su cartera total de pedidos está “por debajo de lo esperado”, un 20% dice que su stock está “por encima de lo esperado” y mismo porcentaje proyecta una caída de producción para septiembre-noviembre. Como resultado, el Indicador de Confianza Empresarial que elabora el organismo oficial fue de -20,2 en septiembre, piso de 2026.
En la misma dirección, la Encuesta de Condiciones Crediticias del Banco Central anticipa un sesgo “levemente restrictivo” para los préstamos, en un contexto donde la demanda de crédito también se reduce, principalmente en el segmento PyME. Expectativas de ventas y de financiamiento acotadas, más la memoria de la volatilidad de tasas de 2025, hacen difícil pensar que la inversión podría explicar un eventual rebote de la economía en el corto plazo.
Por último, quedan las exportaciones. Esta variable representa 25% del PBI, y su incremento de 1% en el acumulado del primer semestre (los términos de intercambio hacen que el crecimiento en valores sea mayor que en cantidades) y de 11,5% en los últimos doce meses no alcanzan a compensar la contracción de los demás componentes de la demanda agregada. Hacia adelante, si bien es probable que esta variable siga en aumento, no alcanzaría para revertir el retroceso del consumo y la inversión.
La economía habría entrado en recesión técnica en el tercer trimestre, y será difícil superar el estancamiento en el corto plazo: la magra trayectoria de los salarios y el empleo, en un contexto de crédito y gasto público en caída limitan la recuperación del consumo. El deterioro de las expectativas que muestran las encuestas empresariales y el sesgo contractivo de la política monetaria en materia de financiamiento al sector privado complican el rebote de la inversión. En contraste, el dinamismo de las exportaciones, que se mantendría en el mediano plazo, no alcanza para compensar caída de la demanda interna.