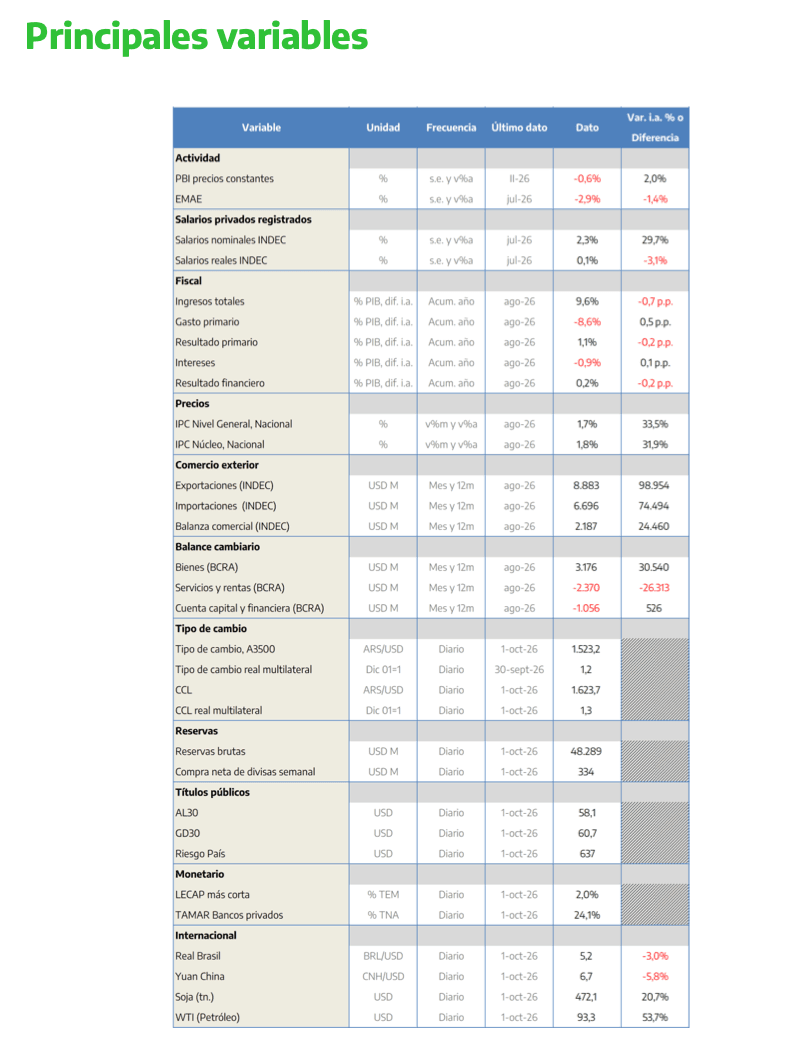

La economía cayó 2,9% en julio, y para no haber entrado en recesión debería haber crecido más de 6% entre agosto y septiembre. Para dimensionar, el retroceso de julio fue el cuarto más alto desde 2004 -excluyendo la pandemia-: solo detrás de diciembre 2008, abril 2018 y septiembre 2019. En esos meses, la crisis financiera internacional, la sequía y el salto del tipo de cambio motivaron el retroceso de la actividad económica.
Sin embargo, en julio, el tipo de cambio real permaneció estable (+0,3%), el salario formal creció 0,3% y, sin datos de empleo todavía, no pareciera evidenciarse una crisis particular en ese mes. Por su parte, el gasto primario del Estado Nacional se mantuvo constante respecto del mes anterior -desestacionalización propia-. De esta manera, no habría habido una contracción puntual de un factor de demanda interna que explicara el deterioro de la producción agregada, sino más bien un proceso de fatiga del ajuste.
A nivel oferta, el rojo fue tan profundo como generalizado: 14 de los 16 sectores de la economía cayeron en julio, con la excepción de Pesca y Hoteles y Restaurantes, que explican menos del 2% de la producción total en conjunto. En el mismo sentido, la actividad disminuyó en 13 de los 16 sectores de la economía en los primeros siete meses del año. Los exceptuados fueron Minas y canteras y Pesca (+6,5% y +4,5%, respectivamente) y Servicios sociales y de salud, que permaneció estable (+0,1%).
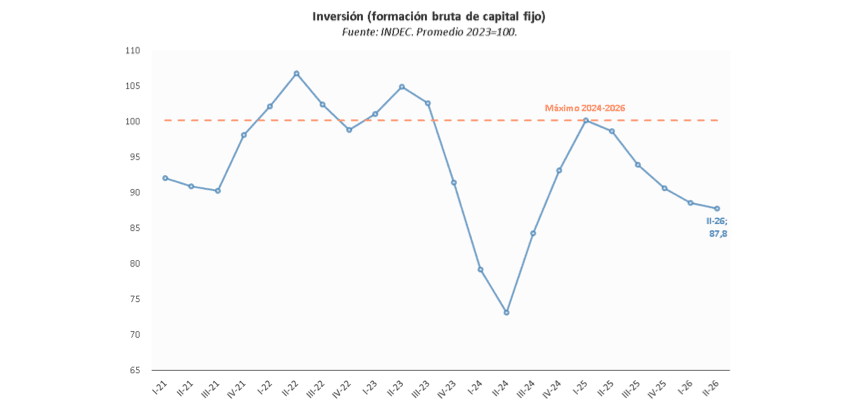
El deterioro es tan transversal que es difícil atribuírselo a una cuestión puntual. Por el contrario, pareciera haber varios factores operando de manera simultánea. Entre estos, sobresale la mencionada fatiga del ajuste, a la que corresponde sumar la contracción del poder adquisitivo (-2,2% en el promedio enero-julio para los trabajadores formales) y del trabajo registrado (-0,4% a junio), golpeando por vía doble a la masa salarial. En la misma dirección, la retracción de 3,3% del crédito en pesos al sector privado entre enero y julio (-2,5% si extendemos a septiembre) también afectó la demanda interna. Una de las consecuencias de la fatiga del ajuste, la caída de la masa salarial y la volatilidad de las tasas de interés es el deterioro de la inversión: luego de volver al promedio de 2023 en el primer trimestre de 2025, esta variable retrocedió 12,4% desde el segundo trimestre del año pasado. Si el stock de capital no empieza a recuperarse, la senda del crecimiento se alejará todavía más.
La economía cayó fuerte en julio, y si bien es posible que agosto muestre un rebote estadístico, no alcanzará para compensar la pérdida del mes anterior. Hacia adelante, la falta de expectativas de recomposición del salario real y el nivel de empleo, más los antecedentes de suba de encajes que desalientan la oferta de crédito, hacen difícil pensar una mejora sensible de la demanda privada. Asimismo, la decisión de sostener el gasto del Estado Nacional en estos niveles limita la recuperación vía demanda pública. En este escenario, es difícil encontrar qué podría impulsar una mejora de la demanda interna en los próximos meses largos.
Caída a una velocidad: la fatiga del ajuste complica el rebote de la actividad
La economía cayó 2,9% en julio, y para no haber entrado en recesión debería haber crecido más de 6% entre agosto y septiembre: un avance que no se alcanzó nunca más allá de los meses de pandemia. Para dimensionar, el retroceso mensual de julio fue el cuarto mayor desde 2004 -excluyendo 2020-: solo detrás de diciembre 2008, abril 2018 y septiembre 2019. En esos meses, la crisis financiera internacional, la sequía y el salto del tipo de cambio motivaron el retroceso de la actividad económica. Ahora bien, ¿qué pasó en julio?
Primero corresponde señalar qué no pasó: el tipo de cambio real permaneció estable (+0,3%), el salario formal creció 0,3% y, sin datos de empleo todavía, no pareciera evidenciarse una crisis particular en ese mes -por caso, los Aportes y Contribuciones a la Seguridad Social pasaron de caer 4% interanual en junio a 1% en julio-. Por su parte, el gasto primario del Estado Nacional se mantuvo constante respecto del mes anterior -desestacionalización propia-. Así, no habría habido una contracción puntual de un factor de demanda interna que explicara el deterioro de la producción agregada.
Esto añade un nivel de preocupación: si las causas fueran inmediatas y focalizadas, la estrategia para revertir el problema sería más simple de encarar.
A nivel oferta, el rojo fue tan profundo como generalizado: 14 de los 16 sectores de la economía cayeron en julio, con la excepción de Pesca y Hoteles y Restaurantes, que explican menos del 2% de la producción total en conjunto. En este sentido, el mes no diferenció entre ramas ganadoras y perdedoras de los últimos años: por ejemplo, aunque Agro, Minas y canteras e Intermediación
financiera están casi 20% por encima de noviembre de 2023 e Industria y Construcción casi 10% por debajo, ambos retrocedieron 3,5% en julio.
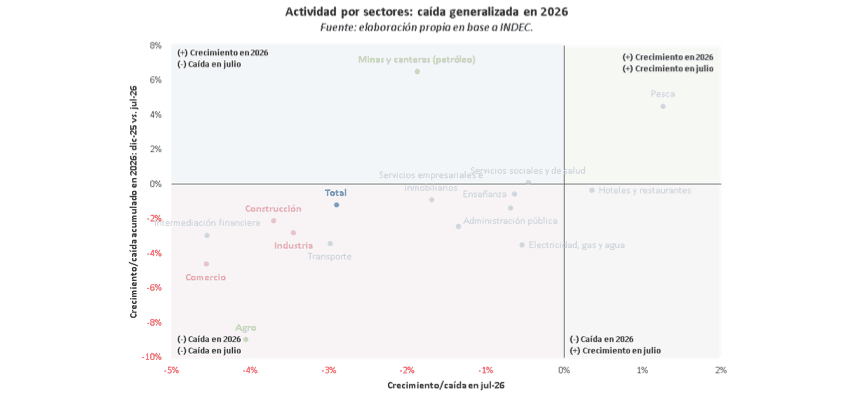
En los primeros siete meses del año, la actividad disminuyó en 13 de las 16 ramas de la economía, como se observa en el gráfico. Las exceptuadas fueron Minas y canteras y Pesca (+6,5% y +4,5%, respectivamente), con expansiones exógenas explicadas por razones de oferta, más Servicios sociales y de salud, que permaneció estable (+0,1%). En el otro extremo, es llamativo el caso del sector agropecuario: -9% en el acumulado enero-julio. En este caso, operó una elevada base de comparación: la cosecha récord de trigo contabilizada en el último trimestre del año pasado (+11,5% entre octubre y diciembre 2025) motivó la retracción de 2026, que no se repite en la comparación interanual: +10% en el promedio enero-julio. De todos modos, vale destacar que la tasa de crecimiento pasó de 20% i.a. en el primer trimestre a menos de 1% en julio, reflejando que el sector también sufre la moderación agregada.
Por su parte, Industria y Construcción acumularon retrocesos cercanos a 2,5% en la primera parte del año, quedando en “mitad de tabla”: cinco sectores tuvieron peores resultados, en tanto que siete quedaron por encima. Nuevamente, esto refleja lo generalizado del rojo: abarca a sectores de bienes y
de servicios, algunos más afectados por la competencia externa y otros menos, y así. Lo que estamos empezando a ver, entonces, es una fatiga del ajuste.
En este punto, podemos mencionar el trabajo “Hito fiscal: Logros, fatiga y perspectivas” de Carlo Cottarelli (2013) donde señala que “no se puede negar que el ajuste fiscal ha frenado la recuperación económica y el crecimiento, y ha contribuido a mantener las tasas de desempleo en niveles altos. En efecto, estas penurias derivadas del ajuste han afectado a muchos, y algunos países están sintiendo la fatiga del ajuste”.
Si bien el trabajo se enfoca en los beneficios que trae una trayectoria intertemporal sostenible de las cuentas públicas -mostrando, entre otras cosas, cómo los elevados ratios de deuda sobre PBI limitan el crecimiento-, también señala que los procesos de ajuste fiscal tienen impactos de mediano plazo sobre el nivel de actividad. Dicho de otra manera, el efecto del menor gasto público sobre la actividad no se limita al momento de la reducción, sino que, en suele tener efectos diferidos y permanentes.
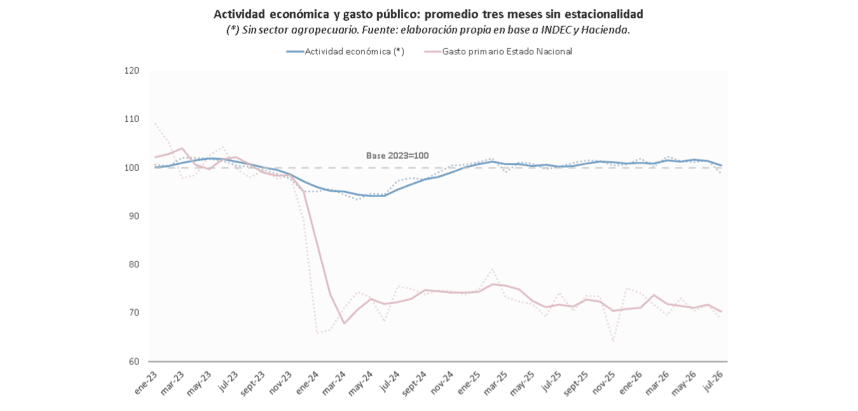
En el gráfico se observa cómo el nivel de actividad cae significativamente menos que el gasto público en 2024, pero, a la vez, que no reacciona frente a su aumento posterior. De hecho, pese a que el gasto primario creció 1% real en los primeros siete meses de 2026 -desestacionalización propia-, impulsado por subsidios económicos (+14% i.a.), afectados por el salto del precio del petróleo, la actividad económica se contrajo 2% en el mismo período (en ambos casos tomamos el promedio de los últimos tres meses, para suavizar la volatilidad: si comparamos julio 2026 contra diciembre 2025 la caída es de 4,1%).
Más aún, considerando lo transversal del deterioro, es difícil atribuírselo a una cuestión puntual. Por el contrario, pareciera haber varios factores operando de manera simultánea. Entre estos, sobresale la mencionada fatiga del ajuste, a la que corresponde sumar la contracción del poder adquisitivo (-2,2% en el promedio enero-julio para los trabajadores formales, según los datos de INDEC) y del trabajo registrado (-0,4% a junio según los datos de Capital Humano, -56.000 empleos) que golpean por vía doble a la masa salarial. En el mismo sentido, la retracción de 3,3% del crédito en pesos al sector privado entre enero y julio (-2,5% si extendemos a septiembre) también afectó la demanda interna.
Una de las consecuencias de la fatiga del ajuste, la caída de la masa salarial y la volatilidad de las tasas de interés puede verse reflejada en la aceleración del deterioro de la inversión: luego de volver a los niveles de 2023 en el primer trimestre de 2025, la formación bruta de capital fijo (nombre de esta variable en las Cuentas Nacionales que publica INDEC) cayó 12,4% desde el segundo trimestre del año pasado. Sin datos oficiales todavía, tenemos que la Inversión Bruta Interna Mensual (IBIM) que elabora la consultora Orlando Ferreres retrocedió 2,3% en julio-agosto respecto del segundo trimestre, de modo que debería haber crecido 6,5% en septiembre (algo que difícilmente haya sucedido) para evitar encadenar el sexto trimestre en retroceso.
La economía cayó casi 3% en julio, y si bien es posible que agosto muestre un rebote estadístico, no alcanzará para compensar la pérdida del mes anterior. Hacia adelante, la falta de expectativas de recuperación del salario real y el nivel de empleo, más los antecedentes de suba de encajes que desalientan la oferta de crédito, hacen difícil pensar una mejora sensible de la demanda privada. Asimismo, la decisión de sostener el gasto del Estado Nacional en estos niveles limita la recuperación vía demanda pública. En este escenario, es difícil encontrar qué podrá impulsar la recuperación de la demanda interna en los próximos meses largos.